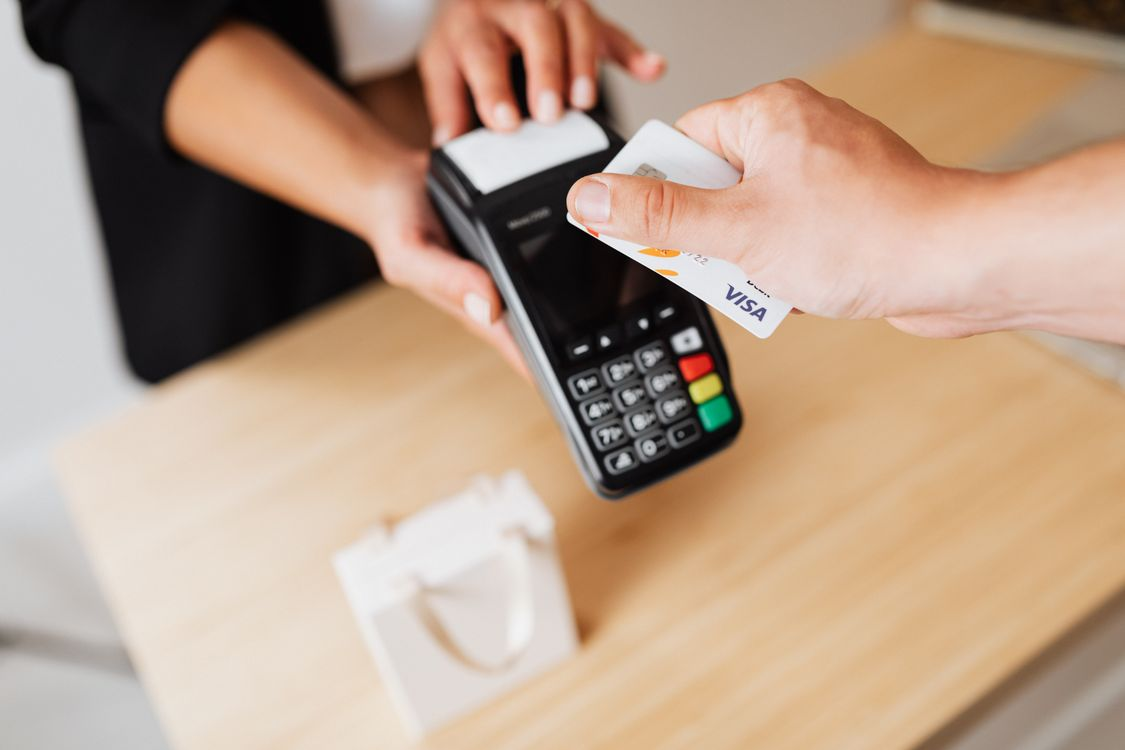
想象你正在一家网上商店结账。你选择商品,点击支付,然后出现清晰的指示——例如动态 QRIS 代码或专用虚拟账户号码。完成转账后几秒钟内,状态更新为“成功”,你的订单立即被标记为可履行,完全无需上传银行转账凭证。这种无缝、自动化的结账体验之所以发生,是因为一个专用系统在客户最初操作与商家确认之间架起了支付流程的桥梁。
在幕后,支付网关充当数字通信桥梁。系统摄取交易负载,为买家生成有效的支付指示,并路由授权请求。一旦交易清算,确认的结算状态会直接返回商家的后端系统。
要消除商业结账工作流中的猜测,可以咨询 Cekat.ai 的工程和增长团队。
理解支付生态系统中的核心术语
要设计有效的结账架构,必须区分以下三个基本组件:
- 支付网关:面向前端的数据通信桥梁,负责传输支付指示并将确定的交易状态(成功、待处理或失败)返回给商家的应用程序。
- 支付处理器:直接连接银行网络和卡组织以验证资金可用性并执行资金路由的后端金融基础设施。
- 商家账户:交易资金在划转到你的主要企业对公银行账户之前积累的专用持有账户。
没有专用的支付网关,企业将被迫手动将银行对账单变动与买家付款凭证进行交叉核对。这种手动方法不仅耗时,而且随着交易量扩大还会产生严重的对账错误。
分步说明:支付网关如何运作
理解支付网关如何运作,最好通过从买家点击支付到订单确认的逐步数据旅程来看:
- 交易负载摄取:当客户发起结账时,你的商店系统将交易参数(订单金额、唯一订单 ID 和所选支付工具)发送到支付网关 API。
- 生成支付指示:支付网关处理此负载并呈现具体的支付指示——例如动态 QRIS 代码、专用虚拟账户号码、托管支付链接或加密的信用卡令牌化表单。
- 处理与自动状态回调:一旦买家在其银行或钱包应用中完成支付,网关就会从处理网络收到实时验证。然后它通过仪表板通知和安全 Webhook(回调)将自动状态更新发送回商家系统,自动将订单标记为已支付。
不同业务规模的部署模式
- 面向小型企业的直接 QRIS 渠道:非常适合需要快速接受支付而无需复杂技术软件开发的小微企业。
- 原生网站和 App API 集成:最适合需要完整工作流自动化、结构化会计对账以及对结账界面拥有完全品牌控制权的扩张型中型企业和企业组织。
成本结构说明:评估支付服务提供商时,请审计所有费用组成部分——包括商户折扣率(MDR)、每笔固定费用和结算划转费用。“免费”的营销宣传通常仅适用于账户注册,而非交易处理。
需要注意的常见误解
- QRIS 不是支付网关:QRIS 是一种标准化的二维码支付方式规范;支付网关是负责对账交易的底层数据处理引擎。
- 忽视 Webhook 和系统监控:支付集成需要自动化健康监控,以确保 Webhook 通知可靠执行,不会让待处理订单悬而未决。
- 落入最低费率陷阱:仅因最低交易费用而选择供应商,往往会导致结账正常运行时间下降和支付失败率上升。
相关资源:支付网关与支付链接:关键区别解析
上线前清单与生产监控
在将数字支付网关推向真实生产客户之前,请确保你已验证以下技术标准:
- 支付指示准确呈现,与买家选择的方式相匹配。
- 交易状态代码(成功、待处理、失败)与你的内部数据库准确同步。
- 订单记录自动更新为已支付状态,无需员工手动干预。
- 提供商仪表板内的报告账本与内部财务交易日志一致。
理解支付网关的完整架构,使你能够构建弹性、安全且无摩擦的结账工作流。有了统一的支付轨道,运营开销会大幅下降,而客户满意度会上升。
如果你想确保支付状态集成和对话式结账工作流从结账到履行无缝运行,Cekat.ai 的团队随时准备帮助构建理想的技术策略。
发表回复