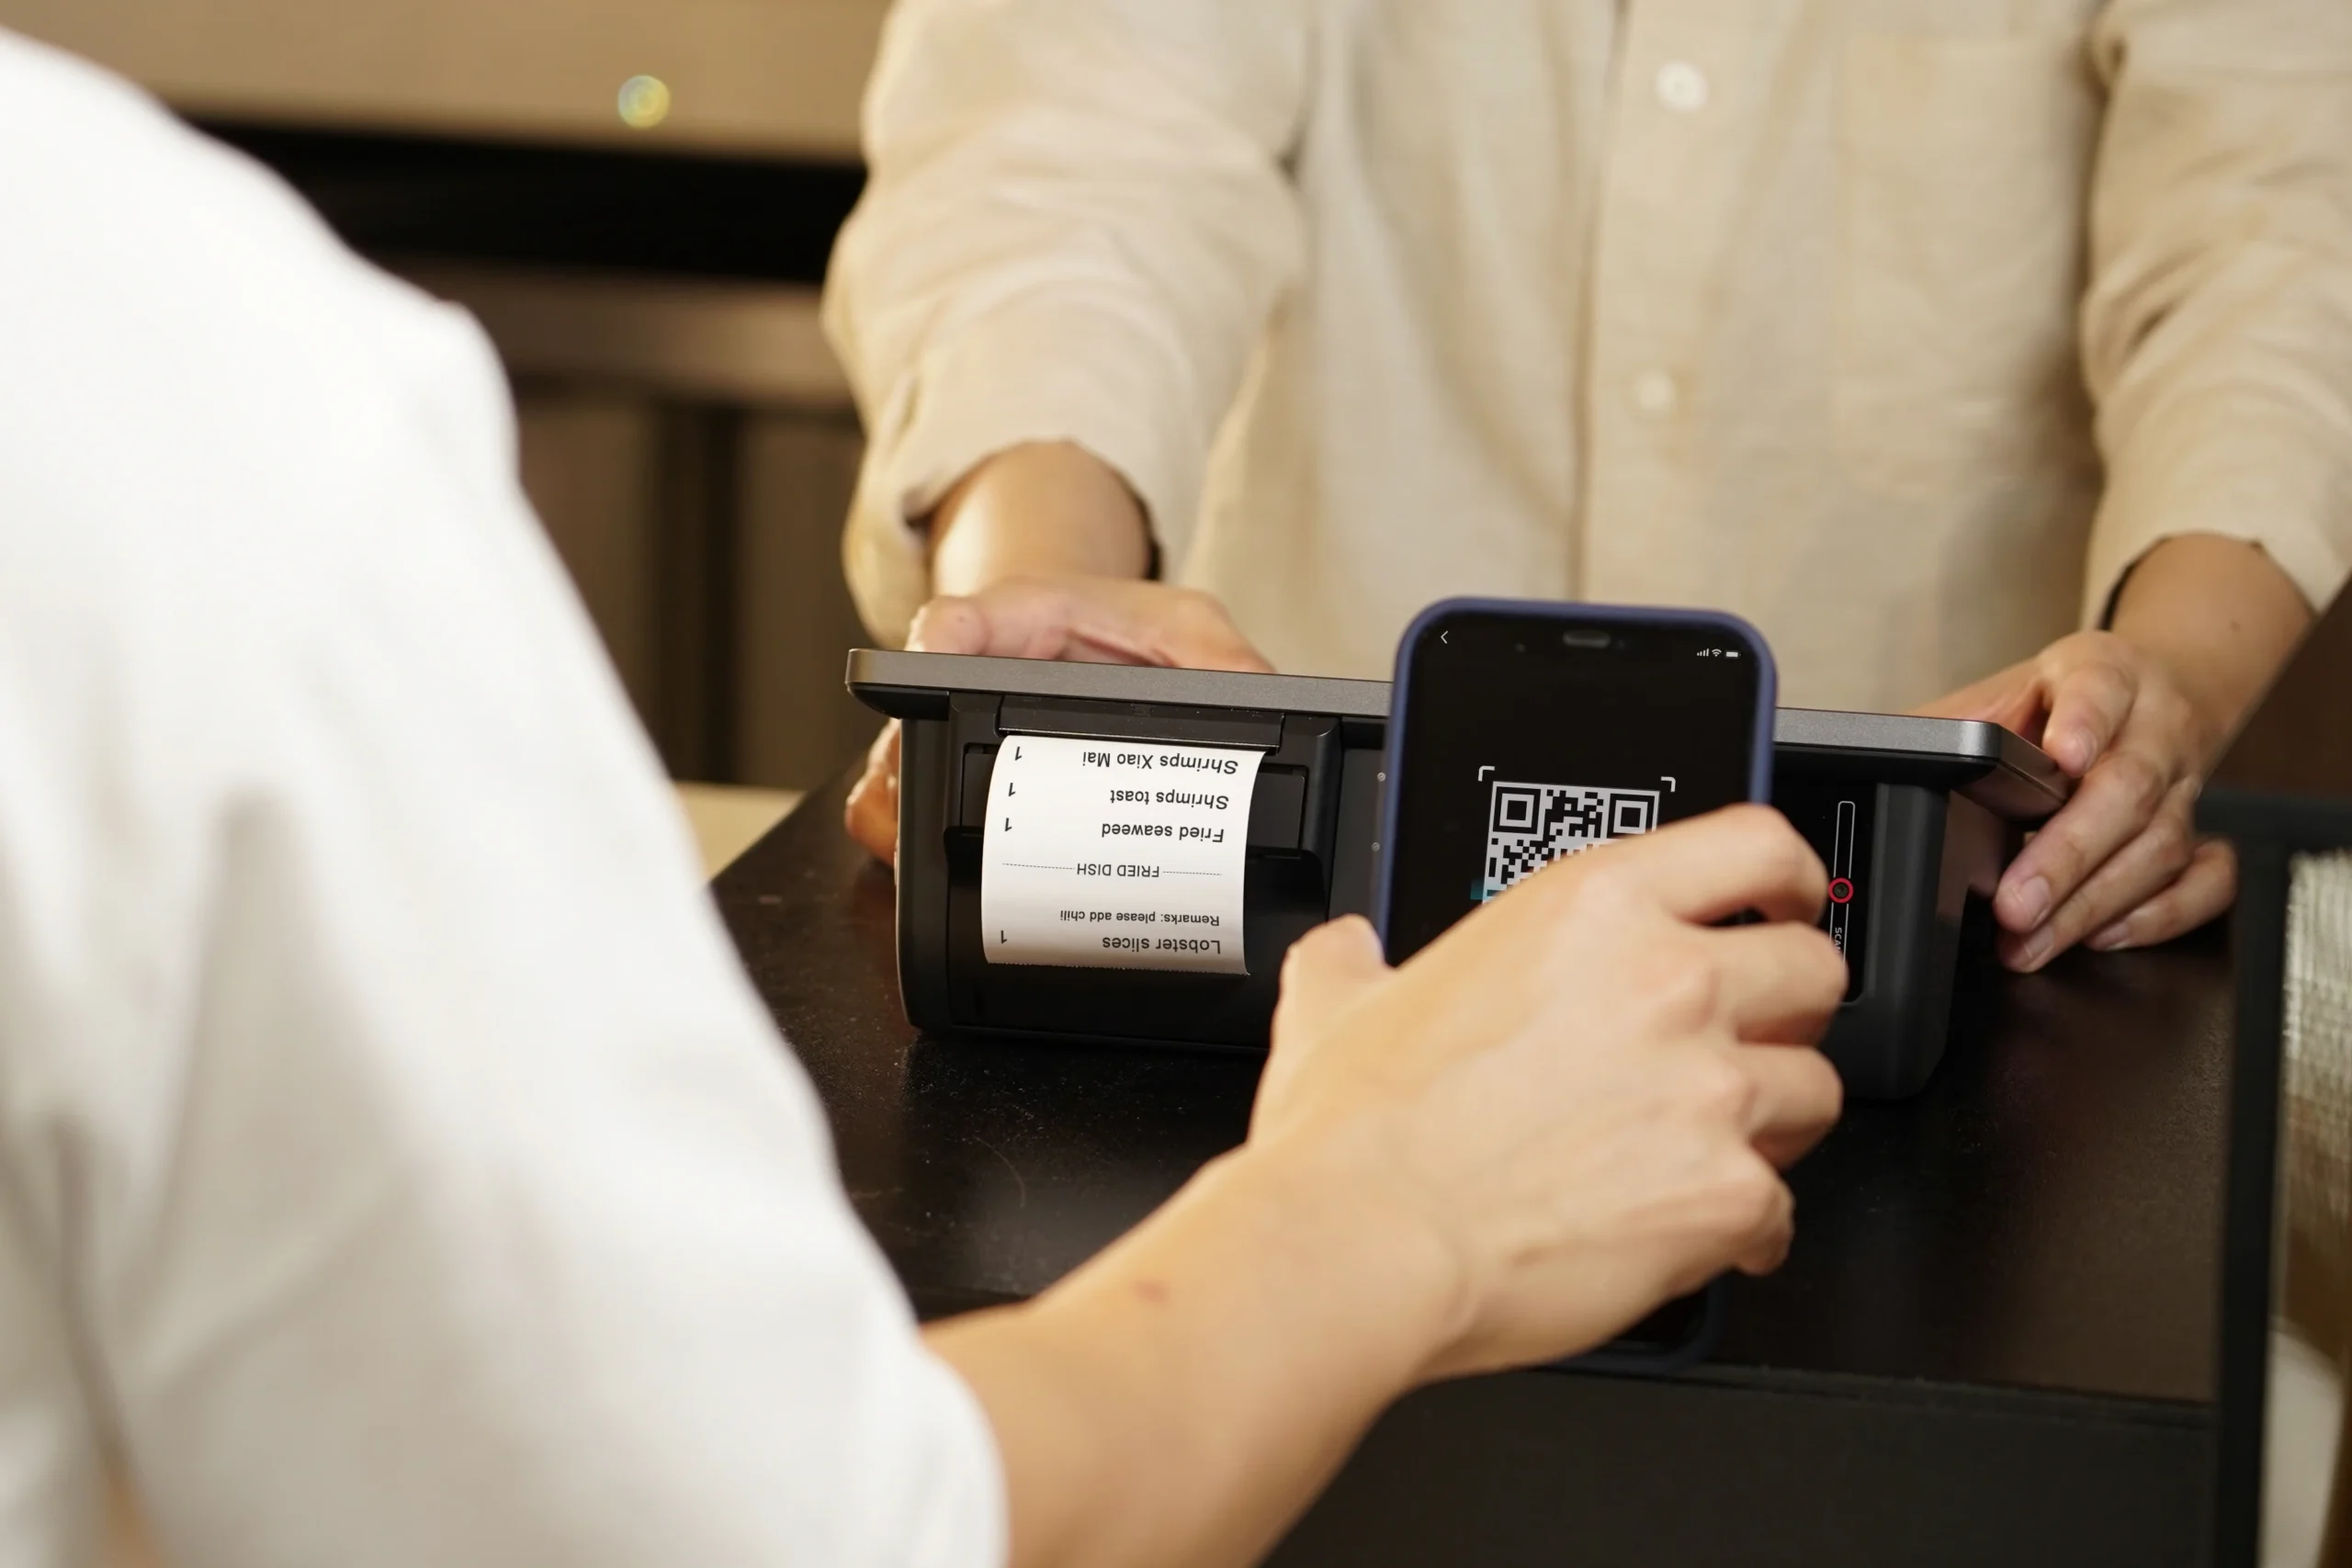
تخيل أن تدفع ثمن قهوة في مقهى باستخدام QRIS. الأمر سهل وسريع ويغنيك عن حسبة الباقي. وفي اليوم التالي، تسدد فواتير الخدمات الشهرية عبر الخدمات البنكية عبر الهاتف من الهاتف الذكي نفسه. وبعد أسبوع، أثناء التسوق عبر الإنترنت، تختار خيار PayLater الذي يغنيك عن دفع كامل المبلغ مقدمًا.
تنتمي هذه السيناريوهات الثلاثة إلى فئة عامة واحدة: وسائل الدفع الرقمية. ويكتسب التمييز بين كل نوع أهمية. فلكل وسيلة خصائص فريدة: من مصدر الأموال الكامنة إلى كيفية التحقق من المعاملات وصولًا إلى أثرها التشغيلي على المستهلكين والتجار على حد سواء.
لماذا أصبح هذا أكثر أهمية يومًا بعد يوم؟ تقدم المدفوعات الرقمية تجربة أكثر راحة وبلا عوائق. فبالنسبة للمستهلكين تصبح المعاملات أسرع وأقل عرضة للأخطاء. أما الشركات فتتحول المحاسبة إلى عملية آلية، ويتحسن التدفق النقدي، ويمكن تنفيذ الحملات الترويجية الموجهة مثل الخصومات أو حوافز الاسترداد النقدي بسلاسة عبر قنوات الدفع المحددة.
هل تريد تحديد أنواع المدفوعات الرقمية الأنسب لمتطلباتك التشغيلية قبل أن تلتزم بإعداد خاطئ؟ راجع دليلنا الاستراتيجي في Cekat.ai.
ما هي المدفوعة الرقمية وما هي أنواعها الأساسية؟
المحافظ الإلكترونية
المحفظة الإلكترونية (e-wallet) هي تطبيق يخزّن الأرصدة النقدية داخل بيئته لتتمكن من الدفع مباشرة داخل التطبيق أو أثناء صفحة الدفع. ويقوم المستخدمون عادة بملء الأرصدة من حساباتهم البنكية واستخدام تلك الأموال في المعاملات عبر رموز QR أو أزرار الدفع أو منصات التجار المتصلة.
النقد الإلكتروني
النقد الإلكتروني (e-money) يمثّل قيمة نقدية مخزّنة على وسيط إلكتروني، عادة بطاقة ذكية قائمة على شريحة. وتُنفَّذ المعاملات بلمس البطاقة أو تمريرها أمام الجهاز، وتعمل بثبات حتى من دون اتصال فعلي بالإنترنت.
بطاقات الخصم
بطاقة الخصم هي أداة دفع مرتبطة مباشرة بحسابك الجاري أو حساب التوفير النشط. ويخصم كل معاملة الرصيد المتاح فورًا، ما يعني أن المشتريات محدودة تمامًا بالأرصدة الموجودة في الحساب.
بطاقات الائتمان
بطاقة الائتمان تعمل على أساس خط ائتمان متجدد يمنحه البنك المُصدِر. وتستخدم الأموال المستعارة مقدمًا وتسدد الرصيد المتراكم خلال دورة الفوترة المحددة وفق الشروط المتفق عليها.
QRIS
QRIS (Quick Response Code Indonesian Standard) هو إطار وطني موحد لأكواد QR يتيح مسح رمز QR واحد خاص بالتاجر عبر مزودي المدفوعات الرقمية المختلفين في إندونيسيا. وعندما يرى المتسوق رمز QRIS في صفحة الدفع، فلا يحتاج إلى أكواد خاصة وحصرية لكل تطبيق من تطبيقات المحافظ الإلكترونية.
الحسابات الافتراضية
الحساب الافتراضي هو رقم فريد لمعرّف المعاملة ينشئه النظام لتسريع التحقق من الدفع. وتُتعرف المعاملات المحوَّلة إلى هذا الرقم المخصص وتُسوّى فورًا بواسطة الأنظمة الخلفية، ما يجعله مثاليًا للفوترة المتكررة كثيفة الحجم.
PayLater
خيار PayLater (Buy Now, Pay Later / BNPL) يتيح للمشترين الحصول على المنتجات فورًا وتأجيل السداد أو تقسيم التكلفة الإجمالية على أقساط مجدولة منظمة. وتُقيَّم حدود الائتمان والموافقات عبر التقييم الائتماني الرقمي الآلي.
بوابات الدفع
بوابة الدفع ليست وسيلة دفع مستقلة موجهة للمستهلك مثل البطاقة أو المحفظة الإلكترونية، بل هي الطبقة البرمجية التي تدير توجيه المدفوعات للتجار. وتتيح البوابات للشركات قبول قنوات دفع متنوعة ضمن سير عمل موحد، مع التعامل في الوقت نفسه مع تشفير المعاملات وأمان التسوية.
الفوائد الاستراتيجية للمدفوعات الرقمية للمستهلكين والشركات
“تجربة الدفع الأكثر فاعلية هي تلك التي تتطلب أقل جهد ذهني من المشتري.” وتفسّر هذه الحقيقة التشغيلية لماذا تتفوق المعاملات الرقمية على النقد بصورة مستمرة.
الفوائد الفورية للمستهلكين
بالنسبة للمستهلكين، توفر المدفوعات الرقمية تسوية شبه فورية إلى جانب إيصالات رقمية قابلة للتحقق. وهي تتخلص من عناء حمل النقد المادي والتعامل مع الباقي والانتظار في طوابير دفع طويلة.
أثر الراحة العملية على العادات اليومية: لم تعد طلبات التجارة الإلكترونية تتطلب تحضير النقد عند الاستلام، بينما تبسّط مسحات QR ولمسات البطاقة في المتجر حركة الدفع عند نقطة البيع.
الفوائد التشغيلية والمالية للشركات
للتجار، تبسّط بنية المدفوعات الرقمية التسوية ومراقبة التدفق النقدي لأن كل معاملة تُسجَّل رقميًا في الوقت الفعلي. وهذا يسرّع تتبّع الإيرادات ويمنع تسرّب الإيرادات ويتيح توقعات مالية دقيقة عبر تقارير محاسبية نظيفة.
كما أن القنوات الرقمية تيسّر استراتيجيات تسويق ديناميكية مثل الخصومات الحصرية أو حملات الاسترداد النقدي مقابل الولاء. وتتيح تأكيدات المعاملة الفورية لفرق التنفيذ معالجة الطلبات فورًا دون انتظار التحقق اليدوي من التحويلات البنكية.
تقاطع الأمان والكفاءة التشغيلية
يحصل المشترون والتجار على حماية أمنية قوية. وتستخدم بنية المدفوعات الرقمية التشفير من الطرف إلى الطرف والمصادقة متعددة العوامل وأرقام التعريف (PINs) ورموز OTP والتفويض البيومتري لحماية سلامة المعاملة. أما الشركات فتقلّل التسوية الآلية مخاطر التعامل النقدي والفروق المحاسبية اليدوية.
إذا كنت تدير نشاطًا تجاريًا وتسعى إلى تسريع تدفقات الدفع، فاكتشف كيف تدير خيارات الدفع متعددة القنوات عبر سير عمل الدفع المتكامل.
إطار لاختيار طرق الدفع المناسبة
عند اختيار أدوات الدفع لروتينك اليومي أو نشاطك التجاري، قيّم الخيارات في سياق العمليات المحددة:
قائمة تحقق قرارات المستهلك
اختر الوسائل التي تناسب أسلوب حياتك وانضباطك المالي:
- استخدم QRIS أو المحافظ الإلكترونية للشراء السريع اليومي لدى تجار التجزئة.
- استخدم بطاقات الخصم عندما تريد خصمًا مباشرًا من مدخراتك المتاحة في البنك.
- لا تستخدم خيارات PayLater إلا عندما يسمح التدفق النقدي بجداول سداد أقساط منضبطة.
- امنح الأولوية لبطاقات النقد الإلكتروني القائمة على الشريحة للتنقل السريع دون اتصال وبوابات الطرق المدفوعة.
- لا تغيّر الوسيلة بلا داع إذا كان إعدادك الحالي يغطي احتياجاتك اليومية.
قائمة تحقق الاستراتيجية التجارية
بالنسبة للشركات التجارية، لا يقتصر إعداد المدفوعات على جمع الشارات، بل يتعلق بتقديم تجربة دفع بلا تعثر مع ضمان التسوية الآلية:
- قدّم قنوات الدفع التي يفضلها جمهورك المستهدف في نقاط التماس الإلكترونية والمادية على حد سواء.
- امنح الأولوية للحسابات الافتراضية للتحقق الآلي من المعاملات والتسوية بلا عوائق.
- اعرض مجموعة منتقاة من خيارات الدفع في صفحة الدفع لتجنب إرهاق القرار.
- ضع معايير لإدارة المخاطر عند قبول PayLater للحفاظ على رأس مال عامل سليم.
- استفد من بيانات المعاملات لتحديد نقاط التعثر في المدفوعات الفاشلة وتحسين التحويل في صفحة الدفع.
بالنسبة إلى أكثر سير عمل لتحصيل المدفوعات سلاسة، ينشئ Cekat.ai AI Support Agent رموز QR ديناميكية للمدفوعات مباشرة داخل نوافذ المحادثة وينفذ متابعة آلية للطلبات المعلقة، مما يضمن التحصيل دون الحاجة إلى تواصل يدوي من الموظفين.
مطابقة الوسائل مع أنواع المعاملات
طابق آلية الدفع مع الطبيعة الأساسية للمعاملة:
- للمشتريات المتفرقة في التجزئة، استخدم المحافظ الإلكترونية السريعة وأكواد QRIS الشاملة.
- للاشتراكات المتكررة، نفّذ الخصم المباشر لإلغاء التصاريح الشهرية اليدوية.
- للتمويل المرن في المشتريات الأكبر، استخدم خيارات PayLater المنظمة بآجال واقعية.
- للمدفوعات الصغيرة دون اتصال، اعتمد على بطاقات النقد الإلكتروني القائمة على الشريحة التي تعمل بمعزل عن توفر الإنترنت.
- للمعاملات التجارية B2B التي تتطلب ضمانات تسوية، فرض قنوات تسوية آلية.
خلاصات قابلة للتطبيق
تخيل الدورة الكاملة: مسح رمز QRIS لقهوة الصباح، وسداد فواتير الخدمات عبر الخدمات البنكية عبر الهاتف في المساء، واستخدام PayLater للتسوق الإلكتروني المجدول. وتُشكّل هذه الوسائل معًا مشهد المدفوعات الرقمية الحديث الذي يدعم التجارة الآمنة بلا نقد عبر شبكات رقمية مترابطة.

لكل أداة دفع وظيفة تشغيلية مميزة. ف لديك المحافظ الإلكترونية والنقد الإلكتروني القائم على الشريحة، وبطاقات الخصم والائتمان، إلى جانب بنية متعددة القنوات مثل QRIS والحسابات الافتراضية وPayLater. وللفوترة المتكررة، يوفر الخصم المباشر أتمتة، بينما يوفر التنقل دون اتصال بطاقات النقد الإلكتروني سرعة لا مثيل لها. أما التجار، فتعمل بوابات الدفع كالجسر الأساسي لتنسيق هذه الوسائل المتنوعة ضمن بنية موحدة وآمنة.
المفتاح هو مواءمة كل وسيلة دفع مع سياقها التشغيلي: عبر الإنترنت مقابل دون اتصال، والمعاملة المفردة مقابل المتكررة، والتمويل بالائتمان مقابل ضبط الميزانية الصارم. ويؤدي اختيار إطار الدفع المناسب إلى تسريع المعاملات وحماية بيانات العملاء وتحسين التدفق النقدي للنشاط التجاري.
لضمان نشر أنواع المدفوعات الرقمية المثالية وتدفقات الدفع المحادثية في مؤسستك، فإن فريق Cekat.ai جاهز للمساعدة في بناء الاستراتيجية المثلى.
اترك تعليقاً