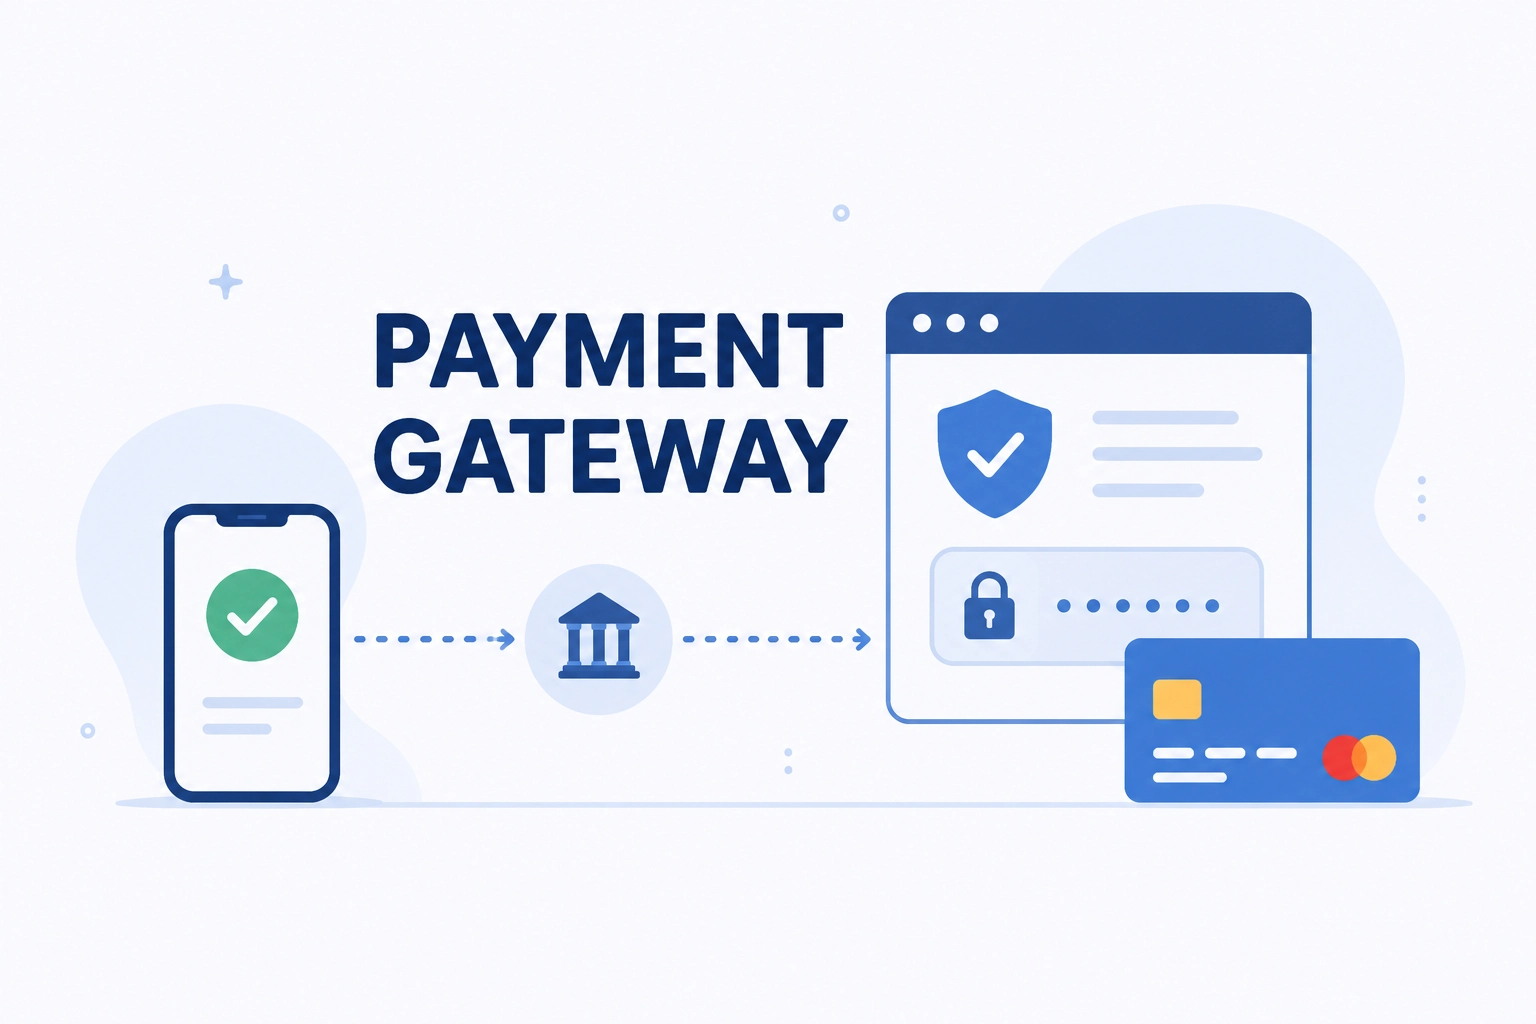
الملخص التنفيذي والعرض التنافسي
- بنية المعاملات الآلية: تربط مواقع التجارة الإلكترونية بالبنوك والمحافظ الرقمية لتفويض في الوقت الحقيقي خلال ثوانٍ.
- معايير الأمان العالمية: تحمي بيانات العميل المالية من خلال التشفير من الطرف إلى الطرف، وترميز البيانات، والامتثال لمعايير PCI DSS للمدفوعات.
- تحسين معدل نجاح الدفع: توفر قنوات دفع شائعة (QRIS، الحسابات الافتراضية، بطاقات الائتمان) لتقليل معدل التخلي عن السلة.
- كفاءة التدفق النقدي والتسوية: تؤتمت سجلات المعاملات حتى تتخلص فرق العمليات من التحقق اليدوي من التحويلات البنكية.
تضغط زر الدفع، وبعد ثوانٍ تظهر إشعار نجاح أو فشل. من الطبيعي تمامًا أن تتساءل: “كيف حدث ذلك بهذه السرعة، ومن تولّى كل ما يجري في الخلفية؟” خلف الشاشة، يعمل نظام رقمي كجسر آمن يضمن تنفيذ المعاملة بأمان مع تأكيد فوري للحالة.
ويُعد هذا النظام المفتاح الأساسي للحفاظ على تدفقات الدفع في عملك منظّمة ومضبوطة وآمنة منذ اليوم الأول. لضمان تكامل سلس لسير العمل، استشر فريق الهندسة الخبير لدى Cekat.ai.
ما هي بوابة الدفع وما دورها الأساسي؟
ببساطة، فهم ما هي بوابة الدفع يعني النظر إليها كخدمة وسيطة رقمية تربط المتاجر الإلكترونية بالمؤسسات المالية (مثل البنوك المستحوِذة أو مزودي المحافظ الإلكترونية). تشفّر البوابة بيانات الدفع، وتُيسّر فحوصات التفويض، وتعيد إشارات الحالة في الوقت الحقيقي.
ضمن منظومة المعاملات الإلكترونية، تؤدي بوابة الدفع ثلاث وظائف أساسية:
- جسر آمن للمعاملات: تشفّر بيانات الاعتماد الحساسة (مثل أرقام بطاقات الائتمان أو بيانات الحساب) للتخلص من مخاطر تسريب البيانات أثناء النقل عبر الشبكة.
- الامتثال الأمني العالمي: تعمل وفق إرشادات PCI DSS (Payment Card Industry Data Security Standard) الصارمة وتقنيات الترميز، مما يمنع تخزين البيانات المالية الخام على خوادم التاجر.
- قرارات تفويض فورية: تعتمد تقنيات التحقق (مثل OTP أو 3D Secure) بالموافقة على طلبات المعاملة أو رفضها تلقائيًا خلال ثوانٍ.
اقرأ أيضًا: الفرق بين بوابة الدفع ورابط الدفع
كيف تعمل بوابة الدفع انطلاقًا من صفحة الدفع؟
ينفذ تدفق المعالجة بسرعة عبر عدة خطوات آلية:
- بدء الدفع: يختار المشتري المنتجات ويحدد طريقة الدفع المفضلة (QRIS، الحساب الافتراضي، المحفظة الإلكترونية، أو بطاقة الائتمان) في صفحة الدفع.
- تشفير البيانات: يشفّر النظام بيانات الدفع لحماية بيانات الاعتماد قبل تمريرها إلى الشبكات البنكية.
- طلب التفويض: تُرسل البيانات المحمية إلى البنك المستحوذ أو شبكة الدفع لإجراء فحوصات الأهلية.
- التحقق والقرار: يتحقق البنك المُصدِر من أرصدة الحساب، ويفحص بيانات الاعتماد، أو يطلب خطوات إضافية (مثل إدخال OTP).
- إعادة الحالة: تعود قرارات التفويض (نجاح أو فشل) فورًا لعرضها على شاشتي المشتري والتاجر.
- تسوية الأموال: بعد نجاح التفويض، تُحوَّل الأموال إلى الحساب البنكي للتاجر وفق جداول التسوية المتفق عليها.
خيارات التنفيذ لشركات التجارة الإلكترونية
عند تنفيذ بوابة للعمليات عبر الإنترنت، اختر منهج التكامل الأنسب لقدراتك التقنية:
- صفحة دفع مستضافة: يُعاد توجيه العملاء إلى واجهة دفع خارجية آمنة يديرها مزود البوابة بالكامل. عملية وآمنة ومنخفضة الصيانة بالنسبة للمتاجر النامية.
- مستضافة داخليًا / مدمجة (API): تُنفَّذ المدفوعات مباشرة على موقع التاجر عبر اتصالات مباشرة بـ Open API. توفر تحكمًا كاملًا في تجربة المستخدم، لكنها تتطلب جاهزية تقنية قوية وامتثالًا أمنيًا صارمًا.
أخطاء شائعة عند اختيار بوابات الدفع أو استخدامها
| الخطأ الشائع | الأثر على مخاطر العمل | الحل الموصى به |
|---|---|---|
| الخلط بين البوابة والمُعالِج | سوء فهم التفويض في الواجهة الأمامية مقابل التسوية بين البنوك في الواجهة الخلفية. | فهم أن البوابات تتولى التفويض في الواجهة الأمامية، بينما تتولى المعالجات التسوية بين البنوك. |
| الاختيار بناءً على الرسوم المنخفضة فقط | عدم استقرار صفحة الدفع وارتفاع معدلات تخلي المشترين عن إتمام المعاملة. | اختيار شركاء الموردين بناءً على ثبات زمن التشغيل، وزمن الاستجابة، ومعدلات نجاح التفويض. |
| تخزين بيانات البطاقات يدويًا | ثغرات أمنية خطيرة، وعقوبات عدم الامتثال، ومخالفات معايير PCI DSS | الاعتماد بالكامل على واجهات API للترميز من المورد بدلًا من تخزين بيانات البطاقات الخام. |
| عرض قنوات دفع كثيرة جدًا | واجهات دفع مزدحمة تربك المشترين. | قدّم من 3 إلى 5 طرق دفع رئيسية تتوافق مع تفضيلات جمهورك المستهدف. |
| الخلط بين التفويض والتسوية | أخطاء محاسبية سببها اعتبار تواريخ التفويض تواريخ إيداع نقدي في البنك. | افصل سجلات تفويض المعاملات عن جداول إيداع التسوية البنكية الفعلية. |
الخطوات التالية بعد فهم بوابات الدفع
فهم ما هي بوابة الدفع إلى جانب سير عمل الدفع عبر بوابة الدفع يتيح لك بناء تجارب دفع سريعة وموثوقة وآمنة. وبدعم تقنية أتمتة المدفوعات، تعمل عمليات التجزئة والتجارة الإلكترونية بكفاءة دون التحقق اليدوي من إيصالات الدفع.
إلى الأمام، قيّم معدلات نجاح الدفع بانتظام، وتابع رسوم المعالجة لكل معاملة، وتأكد من بقاء طرق الدفع المعروضة متوافقة مع تفضيلات المشترين.
إذا كنت ترغب في بناء استراتيجية تكامل منظمة لبوابة الدفع، فإن فريق Cekat.ai جاهز لمواءمة احتياجات عملك مع بنية الدفع المناسبة.
الأسئلة الشائعة (FAQ)
1. ما الفرق الرئيسي بين بوابة الدفع ورابط الدفع؟
تُدمج بوابة الدفع مباشرة في أنظمة الدفع الخاصة بالمتجر الإلكتروني للمعالجة الآلية، في حين أن رابط الدفع هو عنوان مستقل تتم مشاركته يدويًا عبر المحادثة أو وسائل التواصل الاجتماعي.
2. هل بوابة الدفع ضرورية للشركات الصغيرة والمتوسطة؟
يوصى بها بشدة بمجرد نمو حجم المعاملات. فهي تتخلص من التحقق اليدوي من التحويلات البنكية، وتمنع احتيال الإيصالات المزيفة، وتسرّع تنفيذ الطلبات.
3. ماذا يعني التسوية في عمليات بوابة الدفع؟
التسوية هي العملية التي تُنقل فيها أموال العملاء المفوضة والمُصفّاة من البنوك إلى الحساب البنكي الرسمي للتاجر.
4. كيف تحمي بوابات الدفع بيانات العميل المالية؟
تستخدم تشفير SSL، ومعايير الامتثال لـ PCI DSS، وترميز البطاقات، والمصادقة متعددة العوامل (مثل OTP أو 3D Secure) للتخلص من مخاطر الاختراق.
اترك تعليقاً