想象一下在咖啡馆用 QRIS 支付咖啡。整个过程无缝、快速,也无需数找零。第二天,你用同一部智能手机通过手机银行缴纳每月水电费。一周后,在网上购物时,你选择了 PayLater 选项,无需一次性付清全额。
这三种场景都属于同一个总体类别:数字支付方式。各类型之间的区别很重要。每种方式都有独特特征——从底层资金的来源、交易如何验证,到它对消费者和商家双方的运营影响。
为什么这一点日益关键?数字支付带来更便捷、无摩擦的体验。对消费者而言,交易更快、出错更少。对企业而言,记账实现自动化、现金流改善,折扣或返现等定向促销活动也能通过特定支付渠道无缝执行。
希望在选错方案之前,确定最符合你运营需求的理想数字支付类型?请查阅我们的策略指南 Cekat.ai。
什么是数字支付?其核心类型有哪些?
电子钱包
电子钱包(数字钱包)是一种在其生态系统内存储货币余额的应用,让你能在应用内或结账时直接付款。用户通常从银行账户充值余额,并通过二维码、支付按钮或已连接的商家平台将这些资金用于交易。
电子货币
电子货币(e-money)代表存储在电子介质上的货币价值,通常是芯片型智能卡。交易通过在终端上拍卡或刷卡执行,即使没有活跃的互联网连接也能可靠运行。
借记卡
借记卡是直接关联你活跃银行支票或储蓄账户的支付工具。每笔交易都会即时扣除可用资金,意味着购买严格受现有账户余额限制。
信用卡
信用卡依托发卡银行提供的循环信用额度运作。你预先使用借入资金,并在指定账单周期内按约定条件结清累计余额。
QRIS
QRIS(Quick Response Code Indonesian Standard,印尼标准二维码)是一套标准化的国家二维码框架,让一个商家二维码可在印度尼西亚多样的数字支付提供商之间被扫描。当在结账时看到 QRIS 码,购物者无需为不同电子钱包应用准备各自专属的代码。
虚拟账户
虚拟账户是为简化支付验证而创建的唯一、系统生成的交易识别号。转入此专用号码的款项会被后端系统即时识别和对账,因此非常适合大批量、周期性的企业账单。
PayLater
PayLater(Buy Now, Pay Later / BNPL,先买后付)让买家立即获得商品,并延后付款或将总成本分摊到结构化的分期期限内。信用额度和审批通过自动化数字风控评估。
支付网关
支付网关并非像银行卡或电子钱包那样独立的消费者支付方式,而是为商家管理支付路由的技术中间件。网关让企业能在统一的工作流内接受多样的支付渠道,同时处理交易加密和结算安全。
数字支付对消费者和企业的战略效益
“最有效的结账体验,是让买家付出最少认知摩擦的体验。”这一运营现实解释了为何数字交易始终胜过现金。
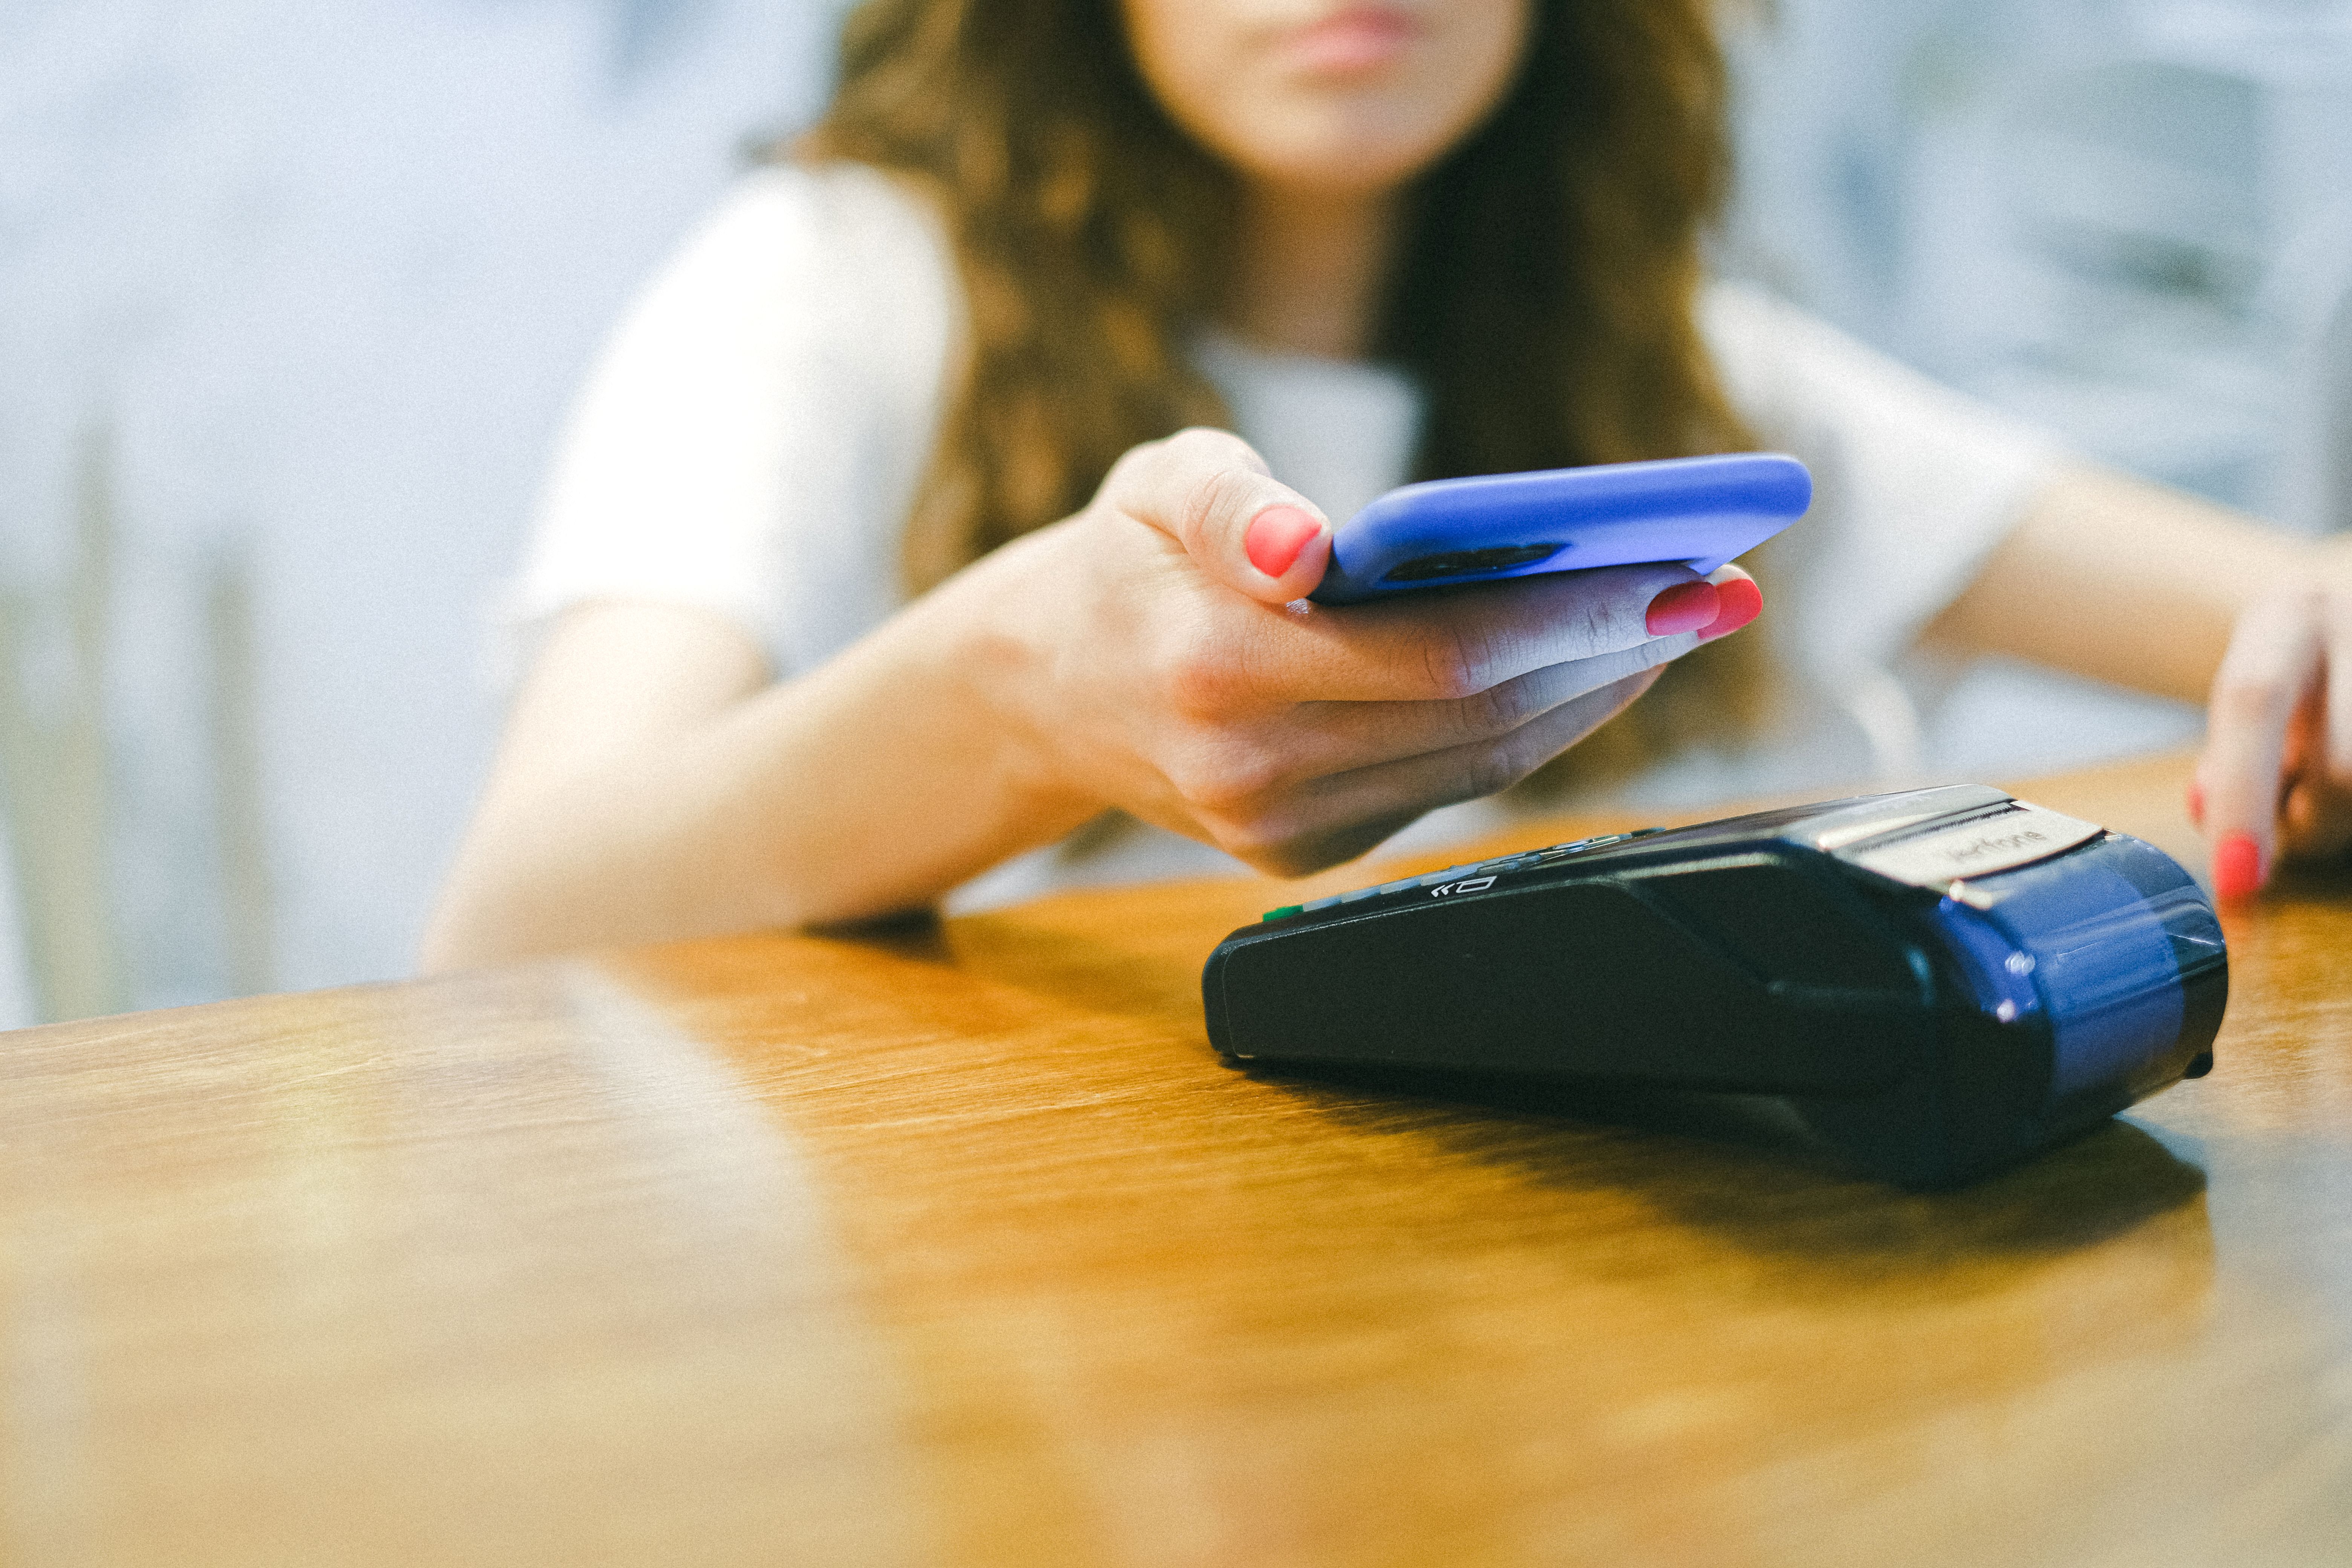
对消费者的即时好处
对消费者而言,数字支付提供近乎即时的结算以及可验证的数字收据。它免去了携带实物现金、处理找零以及在漫长结账队列中等待的麻烦。
这种实用便利影响日常作息:电子商务订单不再需要在收货时准备现金,店内二维码扫描和拍卡也简化了收银台的吞吐效率。
对企业运营和财务的好处
对商家而言,数字支付基础设施简化了对账和现金流监控,因为每笔交易都实时以数字方式记录。这加速了收入追踪、防止收入流失,并通过干净的账本报告实现准确的财务预测。
此外,数字渠道还促进独家折扣或忠诚返现等动态营销策略。实时交易确认也让履约团队可以立即处理订单,无需等待手动银行转账验证。
安全与运营效率的交汇点
买家和商家都能获得强大的安全保护。数字支付基础设施利用端到端加密、多因素认证、PIN、OTP 令牌和生物识别授权来守护交易完整性。对企业而言,自动结算最大程度减少现金处理风险和手动会计差异。
如果你经营的企业希望加速结账流程,请了解如何通过集成式支付工作流管理多渠道支付选项。
选择合适的支付方式的框架
在为你的日常作息或商业运营选择支付工具时,请根据具体的运营情境评估各选项:
消费者决策清单
选择契合你日常生活方式和财务纪律的方式:
- 在零售商家处进行日常快速购买,使用 QRIS 或电子钱包。
- 希望直接从可用银行存款扣款时,使用借记卡。
- 仅在现金流允许有纪律的分期还款计划时,才使用 PayLater 选项。
- 高速离线交通和收费公路闸口,优先使用芯片型电子货币卡。
- 如果当前设置已满足日常需求,就避免不必要地更换方式。
企业策略清单
对商业企业而言,支付配置不只是收集徽章,而是在确保自动对账的同时提供无摩擦结账:
- 在线上和实体触点提供目标人群偏好的支付渠道。
- 为自动交易验证和零摩擦对账优先使用虚拟账户。
- 在结账时呈现经过精选的支付选项,以防决策疲劳。
- 在接受 PayLater 时建立风险管理参数,以维持健康的营运资金。
- 利用交易遥测识别支付失败的摩擦点并优化结账转化。
要实现最无缝的收款工作流,Cekat.ai 的 AI 支持智能体可直接在对话聊天窗口内生成并发送动态支付二维码,并执行待付款订单的自动跟进——无需人工员工外联即可确保回款。
让方式匹配交易类型
使支付机制与交易的根本性质相一致:
- 一次性零售购买,使用快捷的电子钱包和通用的 QRIS 码。
- 周期订阅,实施直接借记以消除每月手动授权。
- 较大购买的灵活融资,使用期限现实的结构化 PayLater 选项。
- 小额离线支付,依赖独立于网络在线状态运行的芯片型电子货币卡。
- 需要结算保障的商业 B2B 交易,采用自动对账渠道。
可执行的要点
想想完整的循环:早晨咖啡扫描 QRIS 码,晚上通过手机银行缴纳水电费,计划内的网上购物则使用 PayLater。这些方式共同构成了现代数字支付图景——在互联的数字网络中支撑安全、无现金的商业。

每种支付工具都承担着不同的功能目的。有电子钱包和芯片型电子货币,借记卡和信用卡,以及 QRIS、虚拟账户、PayLater 等多渠道轨道。周期性账单由直接借记提供自动化,而离线交通则由电子货币卡提供无与伦比的速度。对商家而言,支付网关是统一、安全的基础设施内编排这些多样方式的关键桥梁。
关键在于让每种支付方式与其运营情境相匹配——线上还是线下、一次性还是周期性、信用融资还是严格预算控制。选择合适的支付框架能加快交易速度、保护客户数据并优化企业现金流。
为确保你的企业部署理想的数字支付类型和对话式结账工作流,Cekat.ai 的团队随时准备帮助你构建最优策略。
发表回复