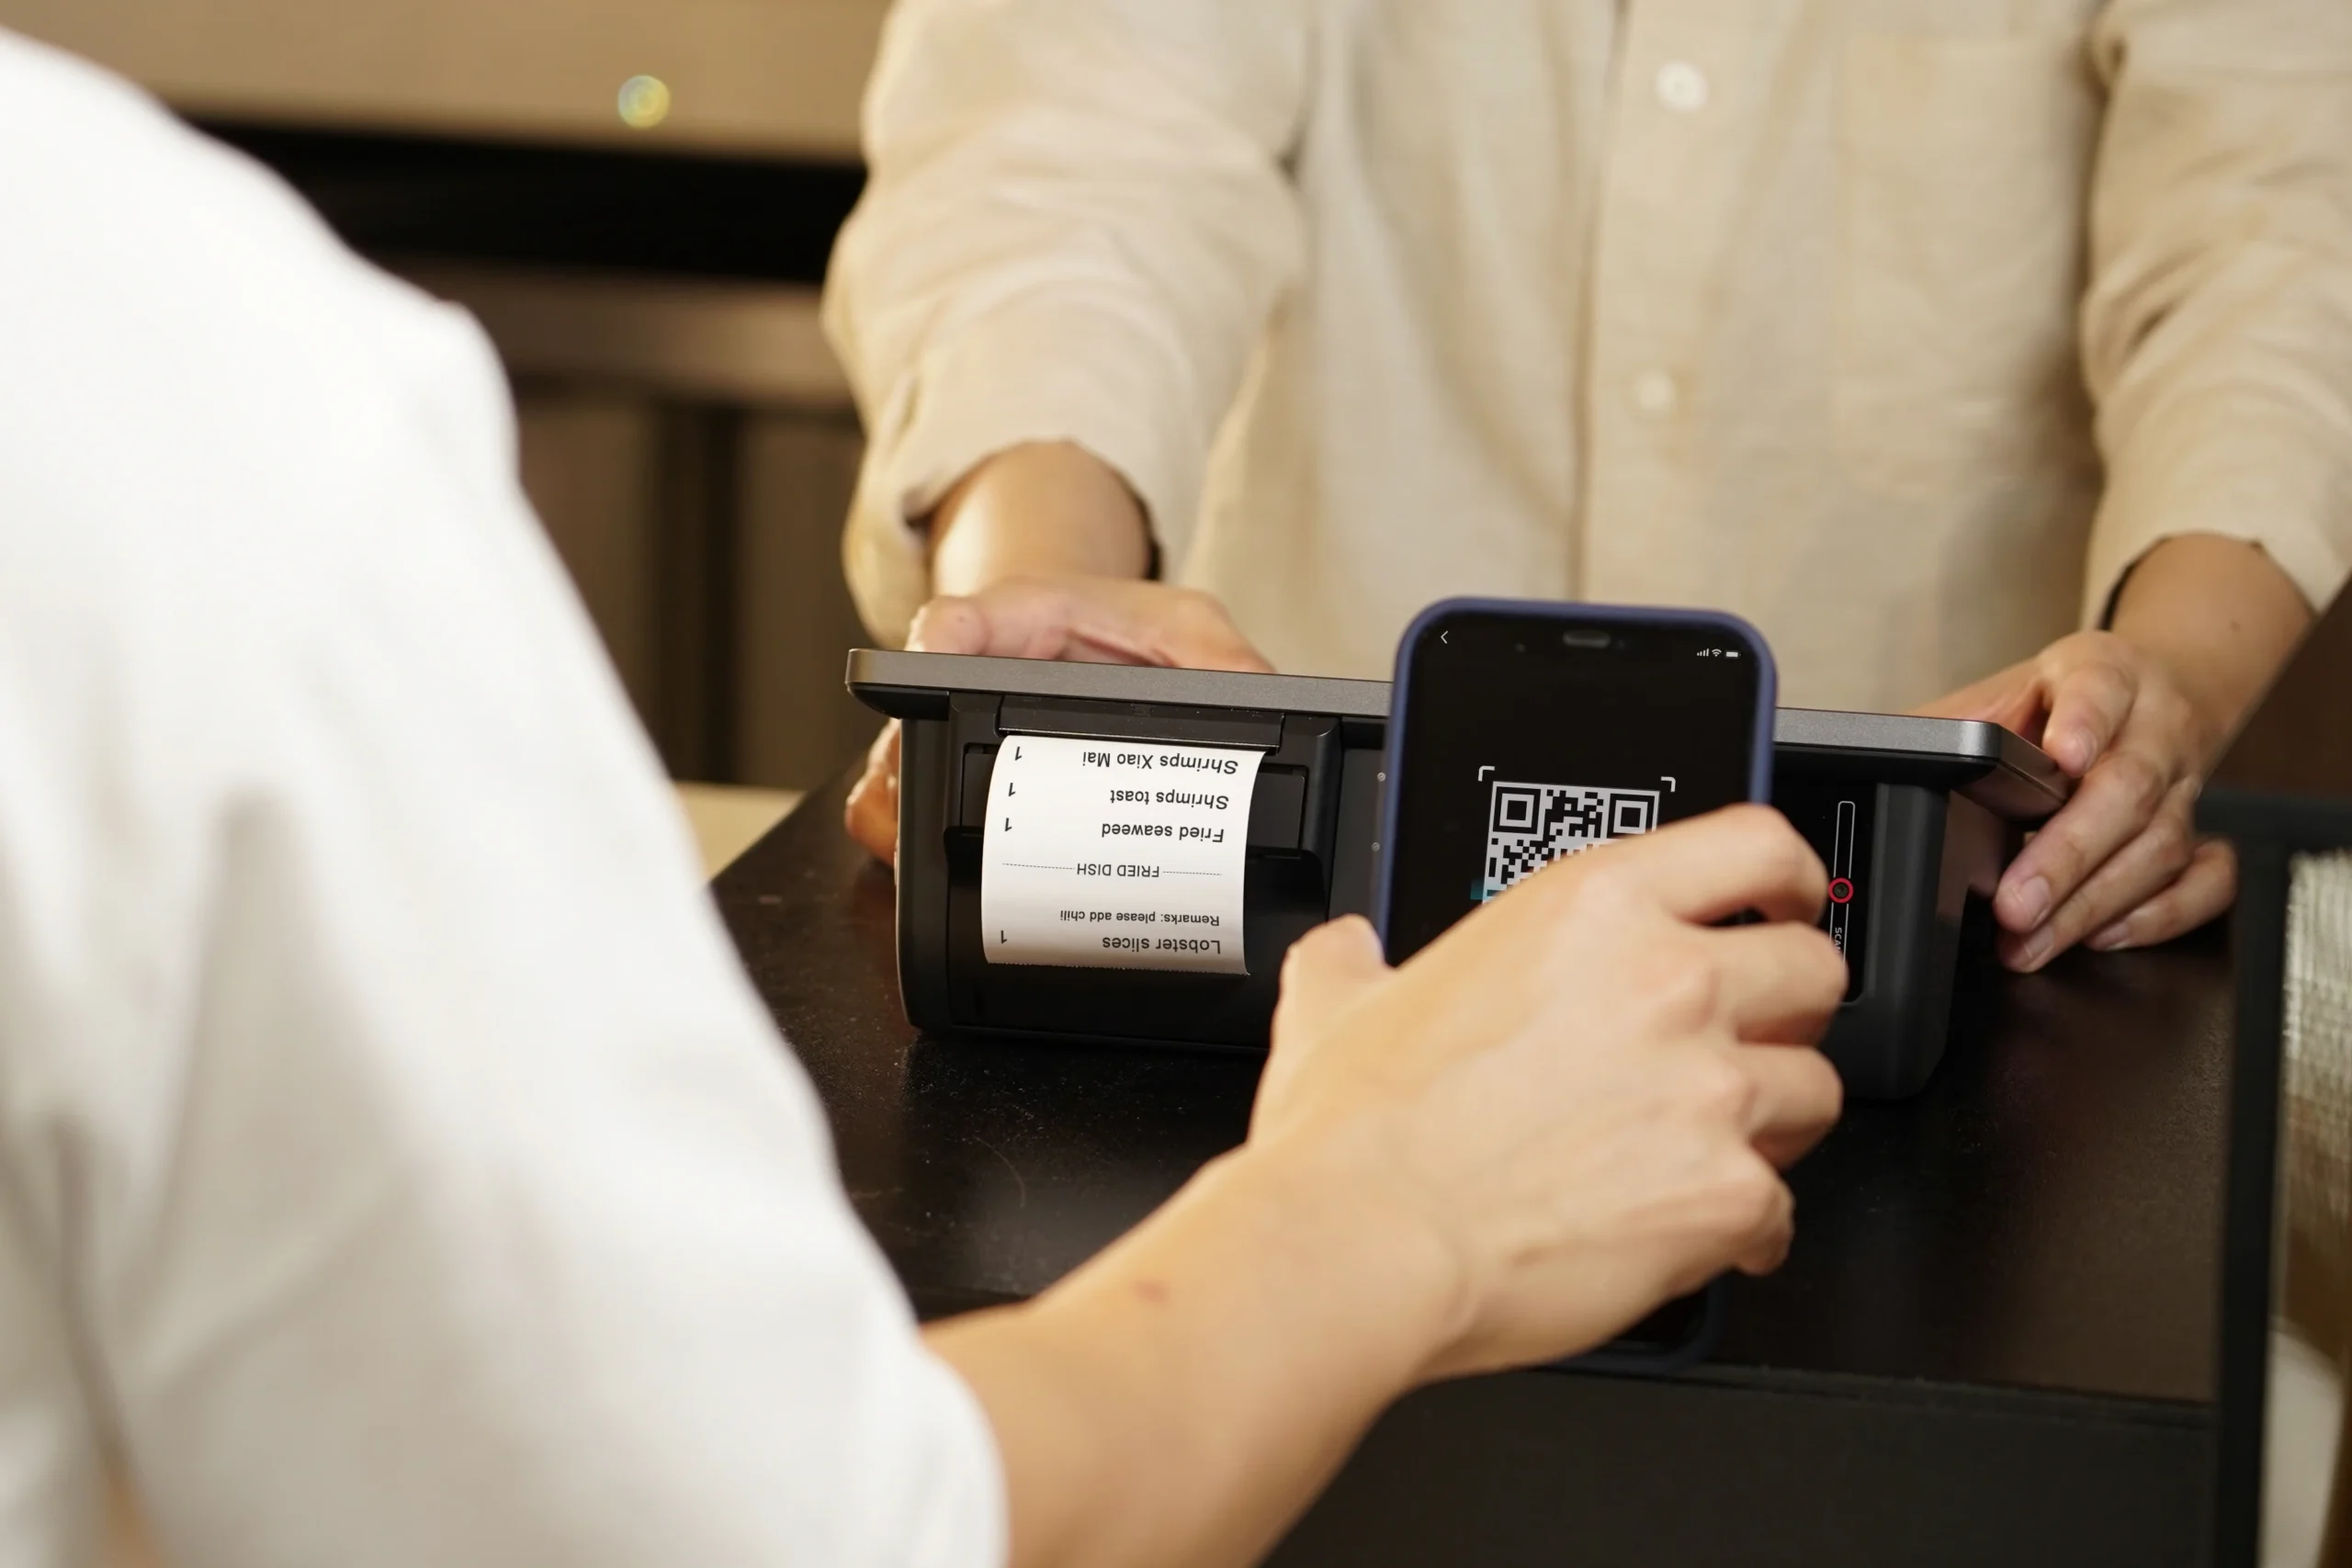
Imagina que pagas el café de una cafetería usando QRIS. Es fluido, rápido y elimina el cálculo del cambio. Al día siguiente, liquidas tus recibos mensuales de servicios con banca móvil desde el mismo teléfono inteligente. Una semana después, mientras compras en línea, eliges una opción de PayLater que te exime de pagar el saldo completo por adelantado.
Los tres escenarios pertenecen a una misma categoría general: los métodos de pago digital. La distinción entre cada tipo importa. Cada método posee características únicas: desde el origen de los fondos subyacentes y la forma en que se verifican las transacciones hasta su impacto operativo tanto en consumidores como en comerciantes.
¿Por qué esto resulta cada vez más crítico? Los pagos digitales ofrecen una experiencia más conveniente y sin fricciones. Para los consumidores, las transacciones son más rápidas y menos propensas a errores. Para las empresas, la contabilidad se automatiza, mejora el flujo de caja y las campañas promocionales segmentadas, como descuentos o incentivos de cashback, se ejecutan sin fricciones a través de canales de pago específicos.
¿Buscas identificar los tipos de pago digital ideales para tus requisitos operativos antes de comprometerte con una configuración equivocada? Consulta nuestra guía estratégica en Cekat.ai.
¿Qué es el pago digital y cuáles son sus tipos principales?
Monederos electrónicos
Un monedero electrónico (cartera digital) es una aplicación que almacena saldos monetarios dentro de su ecosistema para que puedas pagar directamente dentro de la app o durante el checkout. Los usuarios suelen recargar saldos desde cuentas bancarias y utilizan esos fondos para realizar transacciones mediante códigos QR, botones de pago o plataformas de comercios conectadas.
Dinero electrónico
El dinero electrónico (e-money) representa valor monetario almacenado en un soporte electrónico, normalmente una tarjeta inteligente basada en chip. Las transacciones se ejecutan acercando o deslizando la tarjeta física contra un terminal, y funcionan de forma fiable incluso sin conexión activa a internet.
Tarjetas de débito
Una tarjeta de débito es un instrumento de pago vinculado directamente a tu cuenta corriente o de ahorro activa. Cada transacción descuenta los fondos disponibles al instante, de modo que las compras están estrictamente limitadas por los saldos existentes en la cuenta.
Tarjetas de crédito
Una tarjeta de crédito funciona contra una línea de crédito rotativa concedida por el banco emisor. Utilizas fondos prestados por adelantado y liquidas el saldo acumulado durante el ciclo de facturación designado según los términos pactados.
QRIS
QRIS (Quick Response Code Indonesian Standard) es un marco nacional estandarizado de códigos QR que permite escanear un único código QR de comercio en distintos proveedores de pagos digitales de Indonesia. Al ver un código QRIS en el checkout, los compradores no necesitan códigos específicos y propietarios de distintas aplicaciones de monederos electrónicos.
Cuentas virtuales
Una cuenta virtual es un número único de identificación de transacción generado por el sistema para agilizar la verificación del pago. Los pagos transferidos a este número dedicado son reconocidos y conciliados al instante por los sistemas back-end, lo que lo hace ideal para la facturación empresarial recurrente de gran volumen.
PayLater
La opción PayLater (Buy Now, Pay Later / BNPL) permite a los compradores obtener los bienes de inmediato y aplazar el pago o dividir el costo total en plazos de cuotas estructurados. Los límites de crédito y las aprobaciones se evalúan mediante suscripción digital automatizada.
Pasarelas de pago
Una pasarela de pago no es un método de pago de consumo independiente como una tarjeta o un monedero electrónico, sino el middleware técnico que gestiona el enrutamiento de pagos para los comercios. Las pasarelas permiten que las empresas acepten diversos canales de pago en un flujo unificado, gestionando al mismo tiempo el cifrado de las transacciones y la seguridad de la liquidación.
Ventajas estratégicas de los pagos digitales para consumidores y empresas
“La experiencia de checkout más eficaz es la que exige el mínimo esfuerzo cognitivo por parte del comprador.” Esta realidad operativa explica por qué las transacciones digitales superan de forma consistente al efectivo.
Ventajas inmediatas para los consumidores
Para los consumidores, los pagos digitales ofrecen liquidación casi inmediata junto con recibos digitales verificables. Eliminan la molestia de llevar dinero físico, manejar el cambio y esperar en colas de checkout prolongadas.
La comodidad práctica impacta las rutinas diarias: los pedidos de comercio electrónico ya no exigen preparar efectivo al recibir la entrega, mientras que los escaneos QR y los toques de tarjeta en la tienda aceleran el paso por caja.
Ventajas operativas y financieras para las empresas
Para los comercios, la infraestructura de pago digital simplifica la conciliación y el seguimiento del flujo de caja porque cada transacción se registra digitalmente en tiempo real. Esto acelera el seguimiento de ingresos, evita las fugas de ingresos y permite una previsión financiera precisa mediante informes contables limpios.
Además, los canales digitales facilitan estrategias de marketing dinámicas como descuentos exclusivos o promociones de cashback por lealtad. Las confirmaciones de transacción en tiempo real también permiten a los equipos de cumplimiento procesar pedidos de inmediato, sin esperar la verificación manual de transferencias bancarias.
Intersección entre seguridad y eficiencia operativa
Tanto los compradores como los comercios obtienen protecciones de seguridad sólidas. La infraestructura de pago digital utiliza cifrado de extremo a extremo, autenticación multifactor, números de identificación personal, tokens OTP y autorización biométrica para salvaguardar la integridad de las transacciones. Para las empresas, la liquidación automatizada minimiza los riesgos de manejo de efectivo y las discrepancias contables manuales.
Si operas un negocio y buscas acelerar los flujos de checkout, descubre cómo gestionar opciones de pago multicanal mediante flujos de pago integrados.
Marco para elegir los métodos de pago adecuados
Al elegir instrumentos de pago para tu rutina diaria u operación comercial, evalúa las opciones frente a contextos operativos específicos:
Lista de verificación para el consumidor
Elige métodos que se ajusten a tu estilo de vida y a tu disciplina financiera:
- Utiliza QRIS o monederos electrónicos para compras cotidianas rápidas en comercios de retail.
- Usa tarjetas de débito cuando quieras deducciones directas contra los ahorros disponibles de tu banco.
- Utiliza las opciones PayLater solo cuando el flujo de caja permita planes de amortización disciplinados.
- Prioriza las tarjetas de dinero electrónico basadas en chip para transporte rápido sin conexión y casetas de peaje.
- Evita cambiar de método sin necesidad si tu configuración actual satisface tus necesidades diarias.
Lista de verificación para la estrategia empresarial
Para las empresas comerciales, la configuración de pagos no se trata solo de acumular distintivos, sino de ofrecer un checkout sin fricciones y al mismo tiempo asegurar una conciliación automatizada:
- Ofrece canales de pago preferidos por tu público objetivo tanto en los puntos de contacto en línea como en los físicos.
- Prioriza las cuentas virtuales para la verificación automatizada de transacciones y la conciliación sin fricciones.
- Presenta una selección depurada de opciones de pago en el checkout para evitar la fatiga de decisión.
- Establece parámetros de gestión de riesgos al aceptar PayLater para mantener un capital de trabajo saludable.
- Aprovecha la telemetría de transacciones para identificar puntos de fricción en los pagos fallidos y optimizar la conversión del checkout.
Para el flujo de cobro de pagos más fluido, el Cekat.ai AI Support Agent genera y entrega códigos QR de pago dinámicos directamente dentro de las ventanas de chat conversacional y ejecuta seguimientos automatizados de pedidos pendientes, lo que asegura el cobro sin exigir que el personal contacte manualmente a los clientes.
Cómo combinar los métodos con los tipos de transacción
Alinea el mecanismo de pago con la naturaleza subyacente de la transacción:
- Para compras de retail puntuales, utiliza monederos electrónicos rápidos y códigos QRIS universales.
- Para suscripciones recurrentes, implementa el débito directo para eliminar las autorizaciones manuales mensuales.
- Para financiamiento flexible en compras mayores, utiliza opciones PayLater estructuradas con plazos realistas.
- Para micro pagos sin conexión, confía en tarjetas de dinero electrónico basadas en chip que funcionan con independencia de la conectividad a internet.
- Para transacciones comerciales B2B que requieren garantías de liquidación, aplica canales de conciliación automatizada.
Conclusiones prácticas
Considera el ciclo completo: escanear un código QRIS para el café de la mañana, liquidar los recibos de servicios mediante banca móvil por la tarde y utilizar PayLater para compras online programadas. En conjunto, estos métodos forman el panorama moderno de los pagos digitales, que impulsan el comercio seguro y sin efectivo a través de redes digitales interconectadas.

Cada instrumento de pago cumple una función operativa distinta. Dispones de monederos electrónicos y dinero electrónico basado en chip, tarjetas de débito y crédito, además de infraestructura de múltiples canales como QRIS, cuentas virtuales y PayLater. Para la facturación recurrente, el débito directo aporta automatización, mientras que para el transporte sin conexión, las tarjetas de dinero electrónico ofrecen una velocidad inigualable. Para los comercios, las pasarelas de pago actúan como el puente esencial para coordinar estos métodos diversos dentro de una infraestructura unificada y segura.
La clave es alinear cada método de pago con su contexto operativo: en línea frente a sin conexión, puntual frente a recurrente, y financiamiento a crédito frente a control estricto del presupuesto. Elegir el marco de pagos adecuado acelera las transacciones, protege los datos del cliente y optimiza el flujo de caja del negocio.
Para asegurarse de que su empresa implemente los tipos de pago digital ideales y flujos de checkout conversacionales, el equipo de Cekat.ai está listo para ayudar a estructurar la estrategia óptima.
Deja una respuesta