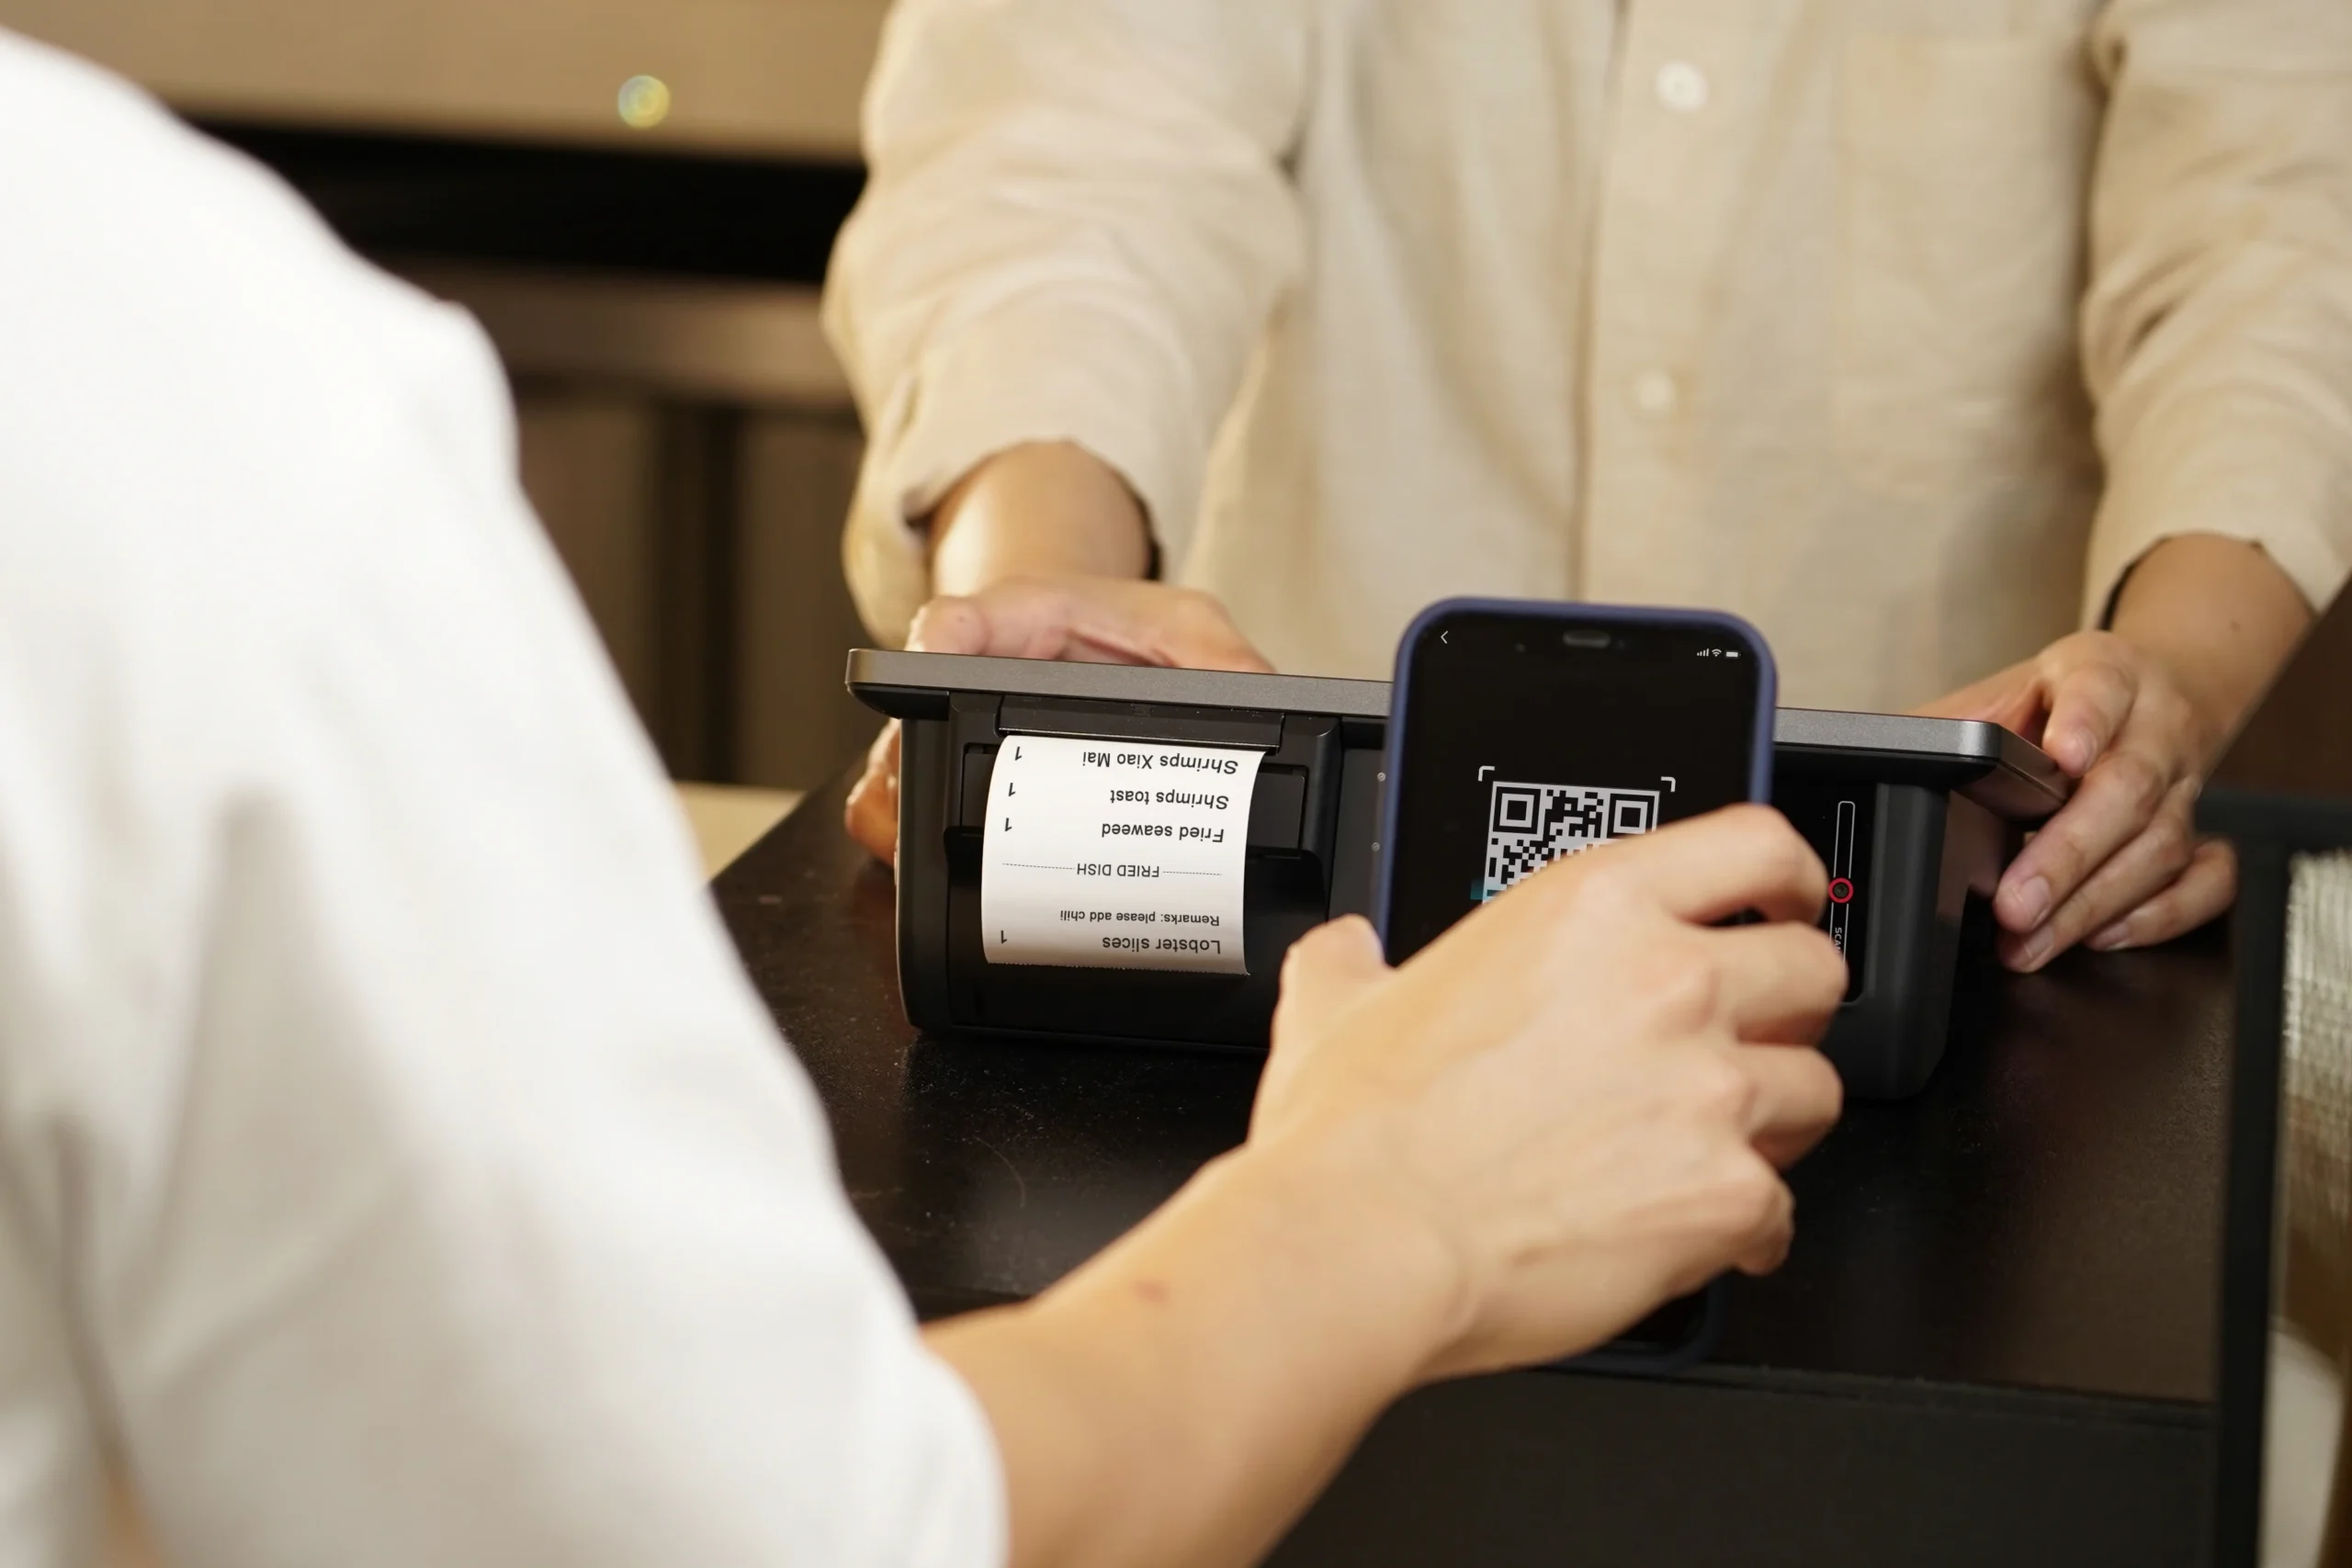
Imagine pagar um café em uma cafeteria usando QRIS. É simples, rápido e dispensa contar o troco. No dia seguinte, você quita as contas mensais de serviços pelo internet banking no mesmo celular. Uma semana depois, durante as compras online, você escolhe uma opção PayLater que dispensa pagar o total antecipado.
Os três cenários pertencem a uma única categoria ampla: os meios de pagamento digital. A distinção entre cada tipo importa. Cada meio possui características únicas: da origem dos recursos subjacentes e da forma como as transações são verificadas até seu impacto operacional sobre consumidores e comerciantes.
Por que isso está cada vez mais crítico? Os pagamentos digitais entregam uma experiência mais conveniente e sem atrito. Para os consumidores, as transações são mais rápidas e menos sujeitas a erros. Para as empresas, a contabilidade é automatizada, o fluxo de caixa melhora e campanhas promocionais direcionadas, como descontos ou incentives de cashback, podem ser executadas sem atrito por canais de pagamento específicos.
Quer identificar os tipos de pagamentos digitais ideais para suas exigências operacionais antes de se comprometer com a configuração errada? Consulte nosso guia estratégico em Cekat.ai.
O que é pagamento digital e quais são seus principais tipos?
Carteiras digitais
Uma carteira digital (e-wallet) é um aplicativo que armazena saldos monetários dentro de seu ecossistema para que você pague diretamente no app ou durante o checkout. Os usuários normalmente recarregam saldos a partir de contas bancárias e usam esses recursos em transações por códigos QR, botões de pagamento ou plataformas de lojistas conectados.
Dinheiro eletrônico
Dinheiro eletrônico (e-money) representa valor monetário armazenado em um suporte eletrônico, normalmente um cartão inteligente baseado em chip. As transações são executadas aproximando ou passando o cartão físico em um terminal, funcionando de forma confiável mesmo sem conectividade ativa com a internet.
Cartões de débito
Um cartão de débito é um instrumento de pagamento ligado diretamente à sua conta corrente ou de poupança ativa. Cada transação debita os recursos disponíveis na hora, o que significa que as compras estão estritamente limitadas pelos saldos existentes na conta.
Cartões de crédito
Um cartão de crédito opera com base em uma linha de crédito rotativa concedida pelo banco emissor. Você usa recursos emprestados antecipadamente e liquida o saldo acumulado durante o ciclo de faturamento definido, conforme os termos acordados.
QRIS
QRIS (Quick Response Code Indonesian Standard) é uma estrutura nacional padronizada de QR que permite escanear um único código QR de lojista em diferentes provedores de pagamento digital da Indonésia. Ao ver um código QRIS no checkout, os compradores não precisam de códigos específicos e proprietários de cada aplicativo de carteira digital.
Contas virtuais
Uma conta virtual é um número único de identificação de transação gerado pelo sistema para agilizar a verificação do pagamento. Os pagamentos transferidos para esse número dedicado são reconhecidos e conciliados instantaneamente pelos sistemas back-end, o que a torna ideal para faturamento empresarial recorrente de alto volume.
PayLater
A opção PayLater (Buy Now, Pay Later / BNPL) permite que os compradores recebam os bens imediatamente e adiem o pagamento ou dividam o custo total em prazos de parcela estruturados. Limites de crédito e aprovações são avaliados por subscrição digital automatizada.
Gateways de pagamento
Um gateway de pagamento não é um meio de pagamento de consumo isolado, como um cartão ou uma carteira digital, e sim o middleware técnico que gerencia o roteamento de pagamentos para os lojistas. Os gateways permitem que as empresas aceitem diversos canais de pagamento em um fluxo unificado, ao mesmo tempo que tratam da criptografia das transações e da segurança da liquidação.
Benefícios estratégicos dos pagamentos digitais para consumidores e empresas
“A experiência de checkout mais eficaz é a que exige o menor atrito cognitivo do comprador.” Essa realidade operacional explica por que as transações digitais superam o dinheiro em espécie de forma consistente.
Benefícios imediatos para os consumidores
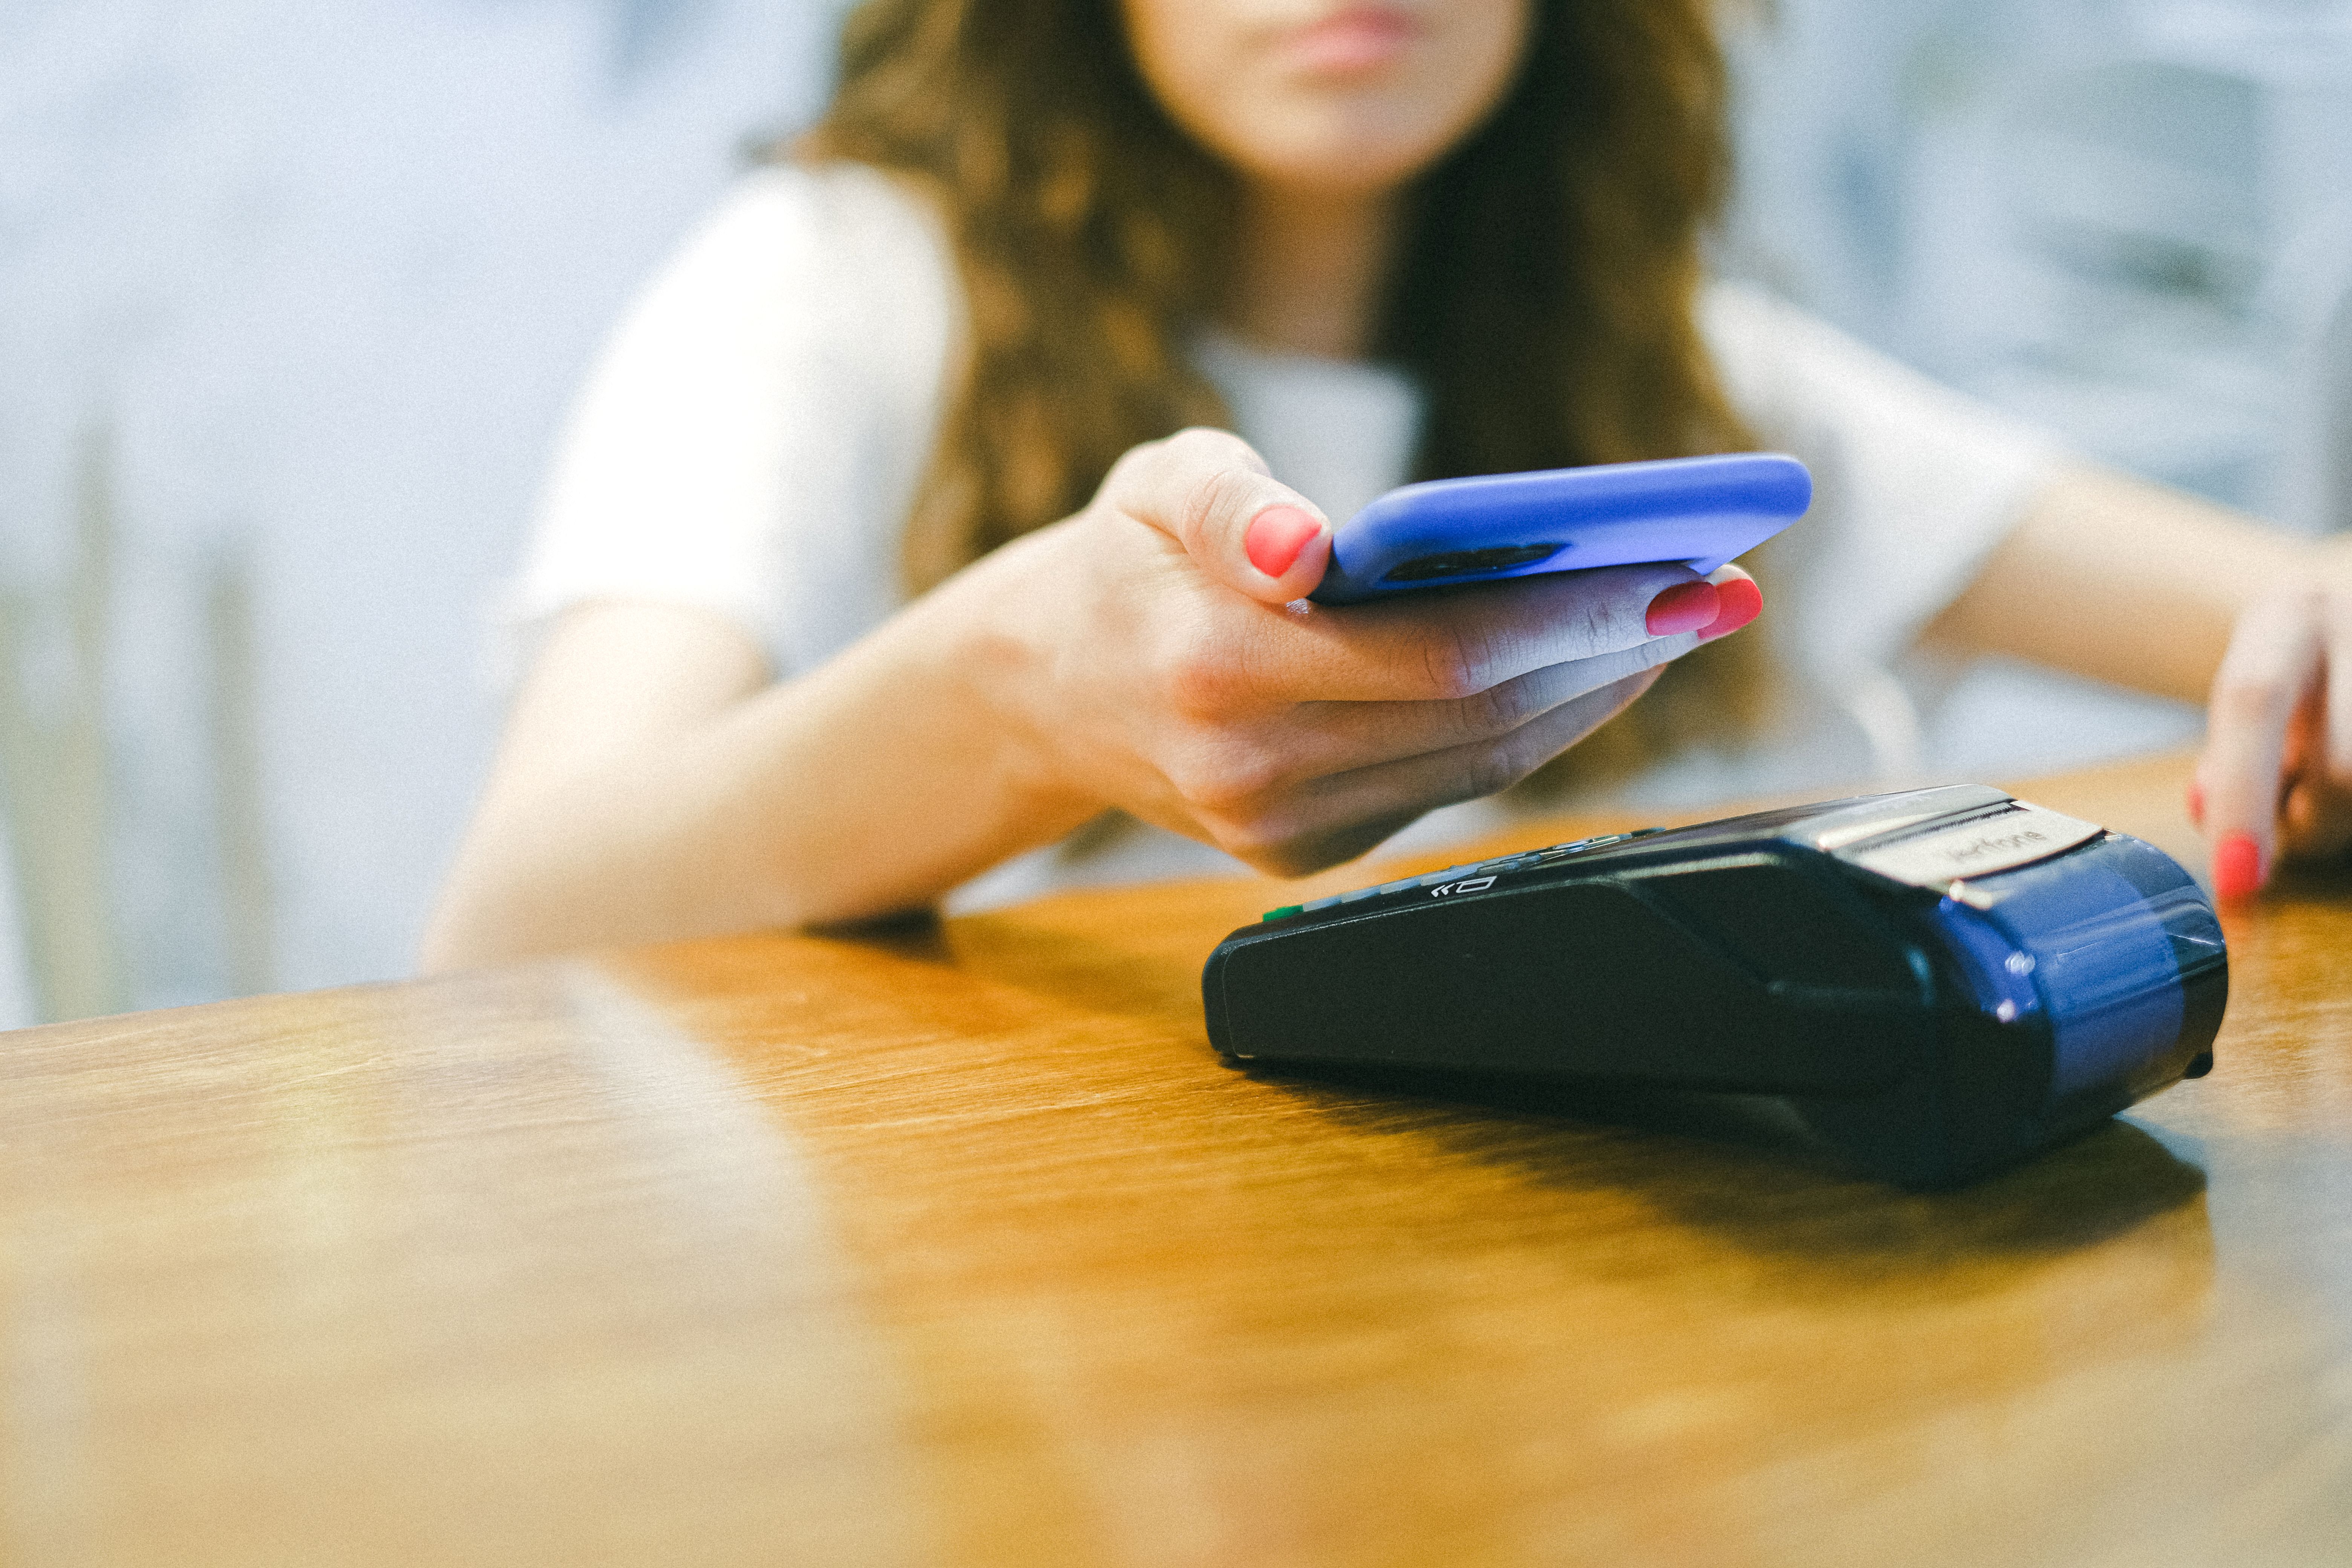
Para os consumidores, os pagamentos digitais oferecem liquidação quase instantânea, acompanhada de recibos digitais verificáveis. Eliminam a chatice de carregar dinheiro físico, lidar com troco e ficar em filas de checkout demoradas.
A conveniência prática impacta a rotina diária: pedidos de e-commerce não exigem mais preparar dinheiro na entrega, enquanto a leitura de QR e o toque do cartão na loja agilizam o fluxo nos caixas.
Benefícios operacionais e financeiros para as empresas
Para os lojistas, a infraestrutura de pagamento digital simplifica a conciliação e o monitoramento do fluxo de caixa, porque cada transação é registrada digitalmente em tempo real. Isso acelera o acompanhamento da receita, evita perdas de receita e permite previsões financeiras precisas por meio de relatórios contábeis limpos.
Além disso, os canais digitais facilitam estratégias de marketing dinâmicas, como descontos exclusivos ou campanhas de cashback por fidelidade. As confirmações de transação em tempo real também permitem que as equipes de faturamento processem pedidos imediatamente, sem esperar a verificação manual de transferência bancária.
Interseção entre segurança e eficiência operacional
Compradores e lojistas ganham proteções de segurança robustas. A infraestrutura de pagamento digital utiliza criptografia de ponta a ponta, autenticação multifator, PIN, tokens de OTP e autorização biométrica para proteger a integridade das transações. Para as empresas, a liquidação automatizada minimiza os riscos de manuseio de dinheiro e as divergências contábeis manuais.
Se você opera um negócio e quer acelerar os fluxos de checkout, descubra como gerenciar opções de pagamento multicanal por meio de fluxos de pagamento integrados.
Framework para escolher os métodos de pagamento certos
Ao escolher instrumentos de pagamento para sua rotina diária ou operação comercial, avalie as opções frente a contextos operacionais específicos:
Checklist de decisão do consumidor
Escolha métodos que se ajustem ao seu estilo de vida e à sua disciplina financeira:
- Use QRIS ou carteiras digitais para compras rápidas do dia a dia em lojistas de varejo.
- Use cartões de débito quando quiser débitos diretos sobre os recursos disponíveis no seu banco.
- Utilize as opções PayLater somente quando o fluxo de caixa permitir um cronograma disciplinado de parcelamento.
- Priorize cartões de dinheiro eletrônico baseados em chip para deslocamento rápido offline e pedágios.
- Evite trocar de método sem necessidade se a sua configuração atual atende às suas necessidades diárias.
Checklist de estratégia empresarial
Para empresas comerciais, a configuração de pagamentos não se trata apenas de acumular selos, e sim de entregar um checkout sem atrito e garantir ao mesmo tempo uma conciliação automatizada:
- Ofereça os canais de pagamento preferidos pelo seu público-alvo nos pontos de contato online e presenciais.
- Priorize contas virtuais para verificação automatizada de transações e conciliação sem atrito.
- Apresente uma seleção curada de opções de pagamento no checkout para evitar a fadiga de decisão.
- Estabeleça parâmetros de gestão de riscos ao aceitar PayLater para manter um capital de giro saudável.
- Aproveite a telemetria de transações para identificar pontos de atrito em pagamentos falhados e otimizar a conversão do checkout.
Para o fluxo de cobrança de pagamentos mais fluido, o Cekat.ai AI Support Agent gera e entrega códigos QR de pagamento dinâmicos diretamente dentro das janelas de chat e executa seguimentos automatizados de pedidos pendentes, garantindo a cobrança sem exigir contato manual da equipe.
Como combinar métodos e tipos de transação
Alinhe o mecanismo de pagamento à natureza da transação:
- Para compras de varejo pontuais, use carteiras digitais rápidas e códigos QRIS universais.
- Para assinaturas recorrentes, implemente o débito direto para eliminar as autorizações manuais mensais.
- Para financiamento flexível em compras maiores, utilize opções PayLater estruturadas com prazos realistas.
- Para micro pagamentos offline, conte com cartões de dinheiro eletrônico baseados em chip que funcionam independentemente da conectividade com a internet.
- Para transações comerciais B2B que exigem garantias de liquidação, imponha canais de conciliação automatizada.
Conclusões práticas
Considere o ciclo completo: ler um código QRIS para o café da manhã, quitar as contas de serviços pelo internet banking à noite e usar o PayLater em compras online programadas. Juntos, esses métodos formam o cenário moderno dos pagamentos digitais, impulsionando o comércio seguro e sem dinheiro em papel por meio de redes digitais interconectadas.

Cada instrumento de pagamento cumpre uma função operacional distinta. Você tem carteiras digitais e dinheiro eletrônico baseado em chip, cartões de débito e crédito, além de infraestrutura multicanal como QRIS, contas virtuais e PayLater. Para o faturamento recorrente, o débito direto traz automação, enquanto para o deslocamento offline, os cartões de dinheiro eletrônico oferecem velocidade inigualável. Para os lojistas, os gateways de pagamento atuam como a ponte essencial para orquestrar esses métodos diversos dentro de uma infraestrutura unificada e segura.
A chave é alinhar cada método de pagamento ao seu contexto operacional: online versus offline, pontual versus recorrente e financiamento a crédito versus controle rígido de orçamento. Escolher o framework de pagamentos certo acelera as transações, protege os dados do cliente e otimiza o fluxo de caixa do negócio.
Para garantir que sua empresa implemente os tipos de pagamentos digitais ideais e fluxos de checkout conversacionais, a equipe da Cekat.ai está pronta para ajudar a estruturar a estratégia ótima.
Deixe um comentário